يبدأ اختيار إجراء الإفلاس في السعودية ضمن مسائل الشركات والتعثر التجاري بتحديد ما إذا كان النشاط ما يزال قابلاً للاستمرار إذا أُعيد ترتيب ديونه، أم أن التصفية أصبحت أقرب إلى الواقع المالي للمنشأة.
ولا يكفي وجود خسائر أو تأخر في السداد لاتخاذ القرار، لأن كل مسار يرتبط بوضعٍ مختلف من حيث السيولة والأصول والدائنين وقدرة النشاط على توليد دخلٍ مستقبلي.
وقد تكون التسوية الوقائية مناسبةً لمنشأةٍ قابلةٍ للاستمرار، بينما تحتاج حالةٌ أخرى إلى إعادة تنظيمٍ ماليٍّ، وقد تصبح التصفية أنسب عندما تتراجع فرص الإنقاذ بصورةٍ واقعيةٍ.
لذلك يجب أن يسبق اختيار الإجراء فحصٌ متكامل للمركز المالي والعقود والضمانات والالتزامات القائمة، حتى يكون القرار مبنيّاً على حقيقة الوضع لا على اسم الإجراء وحده.
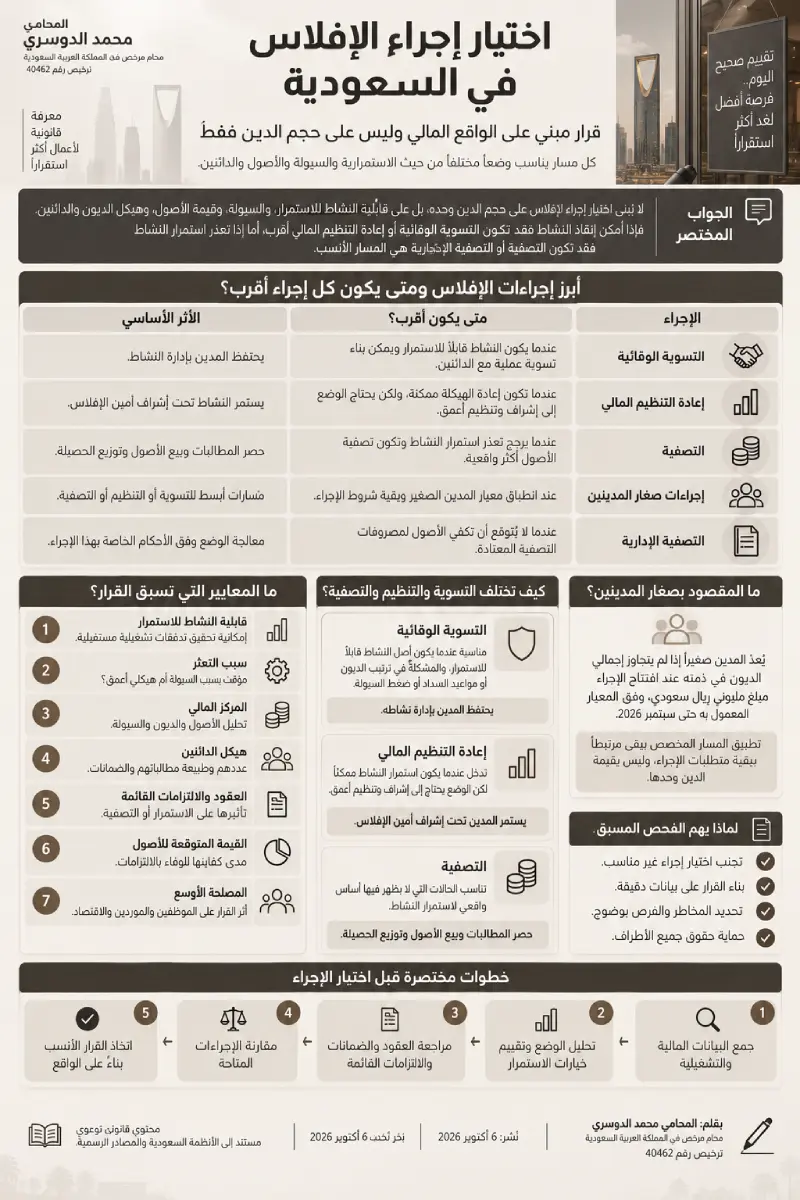
لا يُبنى اختيار إجراء الإفلاس على حجم الدين وحده، بل على قابلية النشاط للاستمرار، والسيولة، وقيمة الأصول، وهيكل الديون والدائنين. فإذا أمكن إنقاذ النشاط فقد تكون التسوية الوقائية أو إعادة التنظيم المالي أقرب، أمّا إذا تعذر استمرار النشاط فقد تكون التصفية أو التصفية الإدارية هي المسار الأنسب.
| الإجراء | متى يكون أقرب؟ | الأثر الأساسي |
|---|---|---|
| التسوية الوقائية | عندما يكون النشاط قابلًا للاستمرار ويمكن بناء تسوية عملية مع الدائنين. | يحتفظ المدين بإدارة النشاط. |
| إعادة التنظيم المالي | عندما تكون إعادة الهيكلة ممكنة، لكن الوضع يحتاج إلى إشرافٍ وتنظيمٍ أعمق. | يستمر النشاط تحت إشراف أمين الإفلاس. |
| التصفية | عندما يرجح تعذر استمرار النشاط وتكون تصفية الأصول أكثر واقعية. | حصر المطالبات وبيع الأصول وتوزيع الحصيلة. |
| إجراءات صغار المدينين | عند انطباق معيار المدين الصغير وبقية شروط الإجراء. | مسارات أبسط للتسوية أو التنظيم أو التصفية. |
| التصفية الإدارية | عندما لا يُتوقع أن تكفي الأصول لمصروفات التصفية المعتادة. | معالجة الوضع وفق الأحكام الخاصة بهذا الإجراء. |
ما الذي يحدد اختيار إجراء الإفلاس؟
لا يتعامل نظام الإفلاس السعودي مع التعثر باعتباره حالةً واحدة. فقد تمر المنشأة باضطرابٍ مؤقت في السيولة، وقد تصبح متعثرةً في الوفاء بديونها، وقد يصل وضعها إلى مرحلةٍ لم يعد معها استمرار النشاط واقعيًّا. ولهذا يجب أن يعكس اختيار إجراء الإفلاس حقيقة المركز المالي والتشغيلي للمنشأة، لا مجرد رغبة أحد الأطراف في تأجيل المطالبات أو الوصول سريعًا إلى الأصول.
ينظم النظام سبعة إجراءات: التسوية الوقائية، وإعادة التنظيم المالي، والتصفية، والتسوية الوقائية لصغار المدينين، وإعادة التنظيم المالي لصغار المدينين، والتصفية لصغار المدينين، والتصفية الإدارية. وهذه المسارات لا تؤدي إلى نتيجةٍ واحدة؛ فبعضها يركز على المحافظة على النشاط، بينما يركز بعضها الآخر على إنهائه ماليًّا بصورةٍ منظمة.
ويُظهر النظام أهمية قابلية النشاط للاستمرار عند افتتاح بعض الإجراءات. ففي التسوية الوقائية، مثلًا، يكون من شروط الافتتاح أن يترجح للمحكمة إمكان استمرار نشاط المدين وتسوية مطالبات الدائنين خلال مدةٍ معقولة. لذلك فإن اختبار استمرارية النشاط ليس مجرد رأيٍ إداري، بل عنصر نظامي مؤثر في القرار.
نظام الإفلاس — هيئة الخبراء بمجلس الوزراء.
راجع المادة الثانية بشأن الإجراءات السبعة، وأحكام افتتاح الإجراءات وإدارة النشاط.
كيف تختلف التسوية والتنظيم والتصفية؟
التسوية الوقائية هي الأقرب عندما يكون أصل النشاط قابلًا للحياة، وتكون المشكلة الأساسية في ترتيب الديون أو مواعيد السداد أو ضغط السيولة. يحتفظ المدين في هذا الإجراء بإدارة نشاطه، ويعمل على الوصول إلى تسوية مع الدائنين وفق الإطار النظامي. لذلك يناسب هذا المسار الحالات التي لا تحتاج إلى نقل الإدارة أو فرض إشرافٍ أوسع على التشغيل.
أما إعادة التنظيم المالي فتدخل عندما يكون استمرار النشاط ممكنًا، لكن العلاقة بين الأصول والديون والدائنين أصبحت أكثر تعقيدًا. ويستمر المدين في إدارة أعماله خلال الإجراء تحت إشراف الأمين، مع وجود صلاحياتٍ للمحكمة والأمين عند سوء الإدارة أو الإخلال بمتطلبات الإجراء. ولهذا يكون هذا المسار أكثر عمقًا من مجرد تفاوض مباشر مع الدائنين.
وتصبح التصفية أقرب عندما لا يظهر أساس واقعي لاستمرار النشاط أو إعادة تنظيمه، ويصبح الهدف حماية قيمة أصول التفليسة، وحصر المطالبات، وبيع الأصول، ثم توزيع الحصيلة وفق الأولويات النظامية. لكنها ليست النتيجة التلقائية لكل خسارة أو تعثر؛ فالقرار يتطلب تقييمًا للمشروع ككل، لا قراءة بند الدين بمعزلٍ عن بقية البيانات.
أما صغار المدينين فلهم إجراءات مخصصة. ووفق الدليل الرسمي للجنة الإفلاس، يُعد المدين صغيرًا إذا لم يتجاوز إجمالي الديون في ذمته عند افتتاح الإجراء مبلغ مليوني ريال سعودي، وفق المعيار المعمول به حتى سبتمبر 2026. ويبقى تطبيق المسار المخصص مرتبطًا ببقية متطلبات الإجراء، وليس بقيمة الدين وحدها.
دليل الأسئلة الشائعة — لجنة الإفلاس.
معيار صغار المدينين والبيانات المتغيرة متحقق منها حتى سبتمبر 2026.
ما المعايير السبعة التي تسبق القرار؟
يحتاج اختيار إجراء الإفلاس إلى قراءة مجموعة من المؤشرات معًا؛ لأن الاعتماد على مؤشرٍ منفرد قد يقود إلى نتيجةٍ مضللة. وجود ديونٍ مرتفعة لا يعني تلقائيًّا أن النشاط يجب أن يصفّى، كما أن امتلاك أصولٍ كبيرة لا يعني بالضرورة أن النشاط قابل للاستمرار.
- قابلية النشاط للاستمرار:
هل تستطيع المنشأة تحقيق تدفقاتٍ تشغيلية موجبة إذا خُفف ضغط الديون أو أعيد ترتيب الاستحقاقات؟ - سبب التعثر:
هل المشكلة مؤقتة بسبب السيولة، أم أن النشاط نفسه فقد قدرته على توليد الإيراد؟ - قيمة المنشأة وهي مستمرة:
هل تكون قيمة النشاط قائمًا أعلى من حصيلة بيع أصوله منفصلةً؟ - هيكل الديون:
ما الديون المضمونة وغير المضمونة؟ وما آجالها؟ وهل توجد التزامات جوهرية قريبة الاستحقاق؟ - تركيبة الدائنين:
هل تتركز الديون لدى عددٍ محدود من الدائنين، أم تتوزع على فئات متعددة بمصالح مختلفة؟ - العقود الرئيسية:
هل يعتمد استمرار النشاط على عقود إيجار أو تمويل أو توريد أو امتياز يمكن أن تتأثر بالتعثر؟ - تصرفات الإدارة قبل القرار:
هل توجد عمليات بيع أو تحويل أو سداد انتقائي أو ضمانات تستدعي مراجعةً قبل بدء الإجراء؟
وتكتسب العقود أهميةً خاصة؛ لأن وجود نشاطٍ قابل للاستمرار على الورق لا يكفي إذا كان عقد الإيجار الرئيسي أو عقد التوريد أو التمويل مهددًا بالانتهاء. لذلك يجب تقييم العقود التجارية في السعودية ضمن صورة التعثر، لا بعد اختيار الإجراء.
ومن الخطأ كذلك مساواة قيمة الأصول بقيمة النشاط. فقد تمتلك الشركة مخزونًا أو معداتٍ بمبالغ مرتفعة، لكنها تفقد جزءًا كبيرًا من قيمتها إذا بيعت منفصلةً عن النشاط. وفي حالاتٍ أخرى، قد يكون بيع الأصول أفضل للدائنين من استمرار تشغيل منشأةٍ تستهلك السيولة من دون مسارٍ واقعي للتعافي.
كيف يؤثر المسار على الإدارة والدائنين؟
يختلف أثر اختيار إجراء الإفلاس على إدارة الشركة باختلاف الإجراء. ففي التسوية الوقائية يحتفظ المدين بإدارة نشاطه، بينما تستمر الإدارة في إعادة التنظيم المالي تحت إشراف أمين الإفلاس. أما عند الانتقال إلى التصفية، فيتغير الهدف من تشغيل النشاط إلى إدارة أصول التفليسة والمطالبات وبيع الأصول وفق أحكام الإجراء.
ولا يعني افتتاح إجراء إفلاس أن كل مطالبة أو التزام يختفي. تعليق المطالبات له أحكام تختلف بحسب نوع الإجراء ومرحلته، كما أن النظام يتعامل مع العقود المستمرة والديون والمطالبات ضمن إطار كل إجراء. ولهذا فإن عبارة «الإفلاس يوقف كل شيء» تبسيط غير دقيق للمركز النظامي.
كما لا يؤدي الإفلاس وحده إلى إسقاط أي مسؤولية شخصية قد تكون قائمة بسبب تصرفٍ مستقل. فقد يلزم تقييم مسؤولية الشريك في الشركات إذا ارتبطت المسألة بنوع الشركة أو صفة الشريك أو تصرفٍ شخصي أو ضمان مستقل.
ويختلف الأمر أيضًا إذا كان الضرر منسوبًا إلى قرارٍ إداري أو إخلالٍ بواجبات المدير أو مجلس الإدارة. في هذه الحالة يصبح بحث دعوى المسؤولية في نظام الشركات منفصلًا عن مجرد تحديد ما إذا كان الإجراء الأنسب تسويةً أو إعادة تنظيمٍ أو تصفية.
وعند انتقال الملف إلى المنازعة القضائية، تصبح مسألة الجهة المختصة جزءًا مستقلًّا من التحليل. ويمكن الرجوع إلى دليل اختصاص المحاكم التجارية لفهم الإطار العام للاختصاص في المنازعات التجارية، دون تحويل هذه الصفحة إلى دليلٍ إجرائي لرفع الطلب.
ما الذي يجب فحصه قبل افتتاح الإجراء؟
قبل اختيار إجراء الإفلاس نهائيًّا، يجب تحويل الانطباع عن التعثر إلى بياناتٍ قابلة للفحص. ويبدأ ذلك بالقوائم المالية، والتدفقات النقدية، وقائمة الديون، والضمانات، والأصول، والدعاوى القائمة، والعقود الجوهرية، ومستحقات العاملين، ثم تحديد السبب الحقيقي للتعثر.
ومن المفيد التمييز بين ثلاثة أوضاع. الأول: نشاطٌ سليم تشغيليًّا لكنه يعاني ضغطًا في السيولة. والثاني: نشاطٌ يحتاج إلى تغيير مالي وتشغيلي أعمق ليستمر. والثالث: نشاطٌ فقد مقومات الاستمرار، وأصبح التأخير يزيد خسائر الدائنين أو يستنزف الأصول.
هذه القراءة تمنع خطأين متعاكسين. الخطأ الأول هو اللجوء إلى التصفية قبل اختبار قيمة الاستمرار. والخطأ الثاني هو محاولة إبقاء النشاط قائمًا فقط لأن الإدارة لا ترغب في إنهائه، رغم أن البيانات لا تقدم أساسًا واقعيًّا لتسوية الالتزامات أو إعادة التنظيم.
كذلك ينبغي فصل القرار الاقتصادي عن القرار القانوني دون عزلهما عن بعضهما. المحاسب يستطيع وصف السيولة والديون والقيمة، لكن اختيار الإجراء يحتاج أيضًا إلى فهم آثار العقود، والضمانات، ومراكز الدائنين، والصلاحيات، والقيود التي ستنشأ بعد افتتاح الإجراء.
دليل تطبيقي قبل اختيار الإجراء
ثلاث نقاط قابلة للتحقق قبل البدء
1. ماذا يحدث عند تقديم الطلب؟
تتيح وزارة العدل خدمة تقديم طلب الإفلاس إلكترونيًّا عبر ناجز. وتشمل الخدمة تحديد صفة مقدم الطلب ونوع الطلب وسببه والمحكمة، ثم استكمال البيانات وإرفاق المستندات الداعمة وإرسال الطلب ومتابعة حالته. هذه الخطوات مذكورة هنا لإيضاح أثر اختيار المسار، لا لتحويل المقال إلى دليل تقديمٍ إجرائي.
2. ما المدة النظامية الأولى؟
وفق نظام الإفلاس والدليل الرسمي للجنة الإفلاس، تحدد المحكمة موعد النظر في طلب افتتاح التسوية الوقائية أو إعادة التنظيم المالي أو التصفية خلال مدة لا تزيد على أربعين يومًا من تاريخ قيد الطلب. وهذه مدة للنظر في طلب الافتتاح، وليست مدةً متوقعة لإنهاء إجراء الإفلاس كاملًا.
3. هل توجد رسوم حكومية على تقديم الخدمة؟
تعرض وزارة العدل خدمة تقديم طلب الإفلاس برسوم خدمة مقدارها «لا يوجد». كما يستثني نظام التكاليف القضائية الدعاوى والطلبات الناشئة عن تطبيق أحكام نظام الإفلاس من التكاليف القضائية. ولا يشمل ذلك بالضرورة المصروفات الأخرى التي قد تنشأ أثناء الإجراء.
| البند | الوضع الرسمي | تاريخ التحقق |
|---|---|---|
| رسوم خدمة تقديم طلب الإفلاس | لا يوجد | سبتمبر 2026 |
| التكاليف القضائية للطلبات الناشئة عن نظام الإفلاس | مستثناة وفق المادة الثانية | سبتمبر 2026 |
نظام التكاليف القضائية — هيئة الخبراء بمجلس الوزراء.
تنص المادة الثانية على استثناء الدعاوى والطلبات الناشئة عن تطبيق نظام الإفلاس.
ولا تعني عبارة «لا يوجد رسم للخدمة» أن معالجة الإفلاس بلا تكلفةٍ اقتصادية مطلقًا. فقد تنشأ بحسب الإجراء مصروفات مرتبطة بالأمين أو الخبراء أو التقييم أو إدارة الأصول. ولذلك يجب الفصل بين الرسوم الحكومية على تقديم الخدمة وبين تكلفة إدارة الملف نفسه.
الأسئلة الشائعة حول اختيار إجراء الإفلاس
هل اختيار إجراء الإفلاس يعني إغلاق الشركة؟
لا. اختيار إجراء الإفلاس لا يعني تلقائيًّا إغلاق الشركة؛ لأن النظام يتضمن إجراءاتٍ تهدف إلى التسوية أو إعادة التنظيم واستمرار النشاط، إلى جانب إجراءات التصفية. العامل الحاسم هو مدى قابلية النشاط للاستمرار، وقدرته على معالجة الديون، وقيمة الأصول، ووضع الدائنين والالتزامات القائمة.
ما الفرق بين التسوية الوقائية وإعادة التنظيم المالي؟
تتيح التسوية الوقائية للمدين الاحتفاظ بإدارة نشاطه مع العمل على الوصول إلى تسويةٍ مع الدائنين. أما إعادة التنظيم المالي فتتم تحت إشراف أمين الإفلاس، وتناسب وضعًا يحتاج إلى معالجةٍ أعمق وتنظيمٍ أكبر. والاختيار يعتمد على درجة التعثر وحاجة النشاط إلى الإشراف وإمكان تنفيذ خطةٍ قابلة للاستمرار.
متى تكون التصفية أقرب من إعادة التنظيم؟
تكون التصفية أقرب عندما لا يظهر مسار واقعي لاستمرار النشاط أو معالجة التزاماته خلال مدةٍ معقولة، ويصبح بيع الأصول وتوزيع الحصيلة أكثر ملاءمة. أمّا إذا كانت قيمة المنشأة وهي مستمرة أعلى ويمكن إعادة ترتيب الديون بصورةٍ قابلة للتنفيذ، فقد يكون الإنقاذ أكثر منطقية.
هل مبلغ الدين وحده يحدد إجراء الإفلاس؟
لا. حجم الدين عنصر مهم، لكنه لا يعمل منفردًا. يجب قراءة الديون مع السيولة، وقيمة الأصول، والضمانات، وقدرة المنشأة على الاستمرار، وعدد الدائنين، والعقود الجوهرية. وقد تكون منشأتان متساويتين في مقدار الدين لكن وضعهما مختلف تمامًا بسبب اختلاف الإيرادات والأصول وهيكل الالتزامات.
هل تتوقف مطالبات الدائنين بمجرد التفكير في الإفلاس؟
لا. التفكير في الإفلاس لا يرتب بذاته تعليق المطالبات. النظام يقرر أحكامًا لتعليق المطالبات تختلف بحسب نوع الإجراء ومرحلة الطلب أو الافتتاح. لذلك يجب عدم افتراض أن اتخاذ قرار داخلي بدراسة الإفلاس يمنع الدائنين تلقائيًّا من الاستمرار في الإجراءات القائمة ضد المدين.
هل تقديم طلب الإفلاس بلا رسوم يعني أن الإجراء مجاني؟
لا. وزارة العدل تعرض خدمة تقديم طلب الإفلاس دون رسمٍ للخدمة، كما توجد استثناءات من التكاليف القضائية وفق النظام. لكن ذلك لا يعني انتفاء جميع المصروفات التي قد تنشأ أثناء الإجراء، مثل مصروفات الأمين أو الخبرة أو التقييم أو إدارة الأصول بحسب طبيعة الحالة والإجراء المفتتح.
الخلاصة القانونية
يجب أن يسبق اختيار إجراء الإفلاس أي تفكيرٍ في نموذج الطلب أو منصة التقديم. يبدأ القرار بقياس قدرة النشاط على الاستمرار، وسبب التعثر، وقيمة المنشأة وهي قائمة مقارنةً بقيمة تصفيتها، ثم مراجعة الديون والضمانات والدائنين والعقود والتصرفات السابقة للإدارة.
إذا كان النشاط قابلًا للحياة وكان الضغط الأساسي ماليًّا، فقد يكون مسار الإنقاذ أكثر ملاءمة. وإذا أصبحت الاستمرارية غير واقعية، فقد تكون التصفية أقرب إلى حماية القيمة المتبقية وتنظيم حقوق الدائنين. لذلك لا توجد إجابة واحدة تصلح لكل شركة؛ بل توجد بيانات يجب فحصها قبل اختيار المسار.
إذا انتقل الأمر من التقييم العام إلى دراسة شركةٍ محددة، أو تقديم طلب، أو مشاركة قوائم مالية ومستندات دائنين، فاستخدم القنوات المخصصة للخدمات القانونية عبر الموقع الرسمي للشركة.
هذا المحتوى للتوعية القانونية العامة، ولا يُعد استشارةً قانونيةً موجهةً إلى شركةٍ أو واقعةٍ بعينها، ولا ينشئ علاقة موكلٍ بمحامٍ. يختلف الإجراء الأنسب بحسب الوضع المالي، ونوع المدين، والأصول، والديون، والدائنين، والضمانات، والعقود، والمستندات والوقائع الخاصة بكل حالة.
الترخيص والعضوية.