إعداد المحتوى القانوني:
المحامي محمد عبود الدوسري
محامٍ مرخص في المملكة العربية السعودية — ترخيص رقم 40462 — ممارسة مهنية منذ 2013.
آخر تحقق من المصادر النظامية: 14 أكتوبر 2026
تسبيب القرار الإداري هو إفصاح الجهة الإدارية عن الأساس الواقعي أو النظامي الذي بنت عليه قرارها. لكن وجود السبب الذي قام عليه القرار يختلف عن كتابة هذا السبب أو إظهاره؛ ولذلك لا يعني خلو القرار من الأسباب المكتوبة تلقائياً أن القرار صدر بلا سبب أو أنه غير مشروع في جميع الحالات.
وتظهر أهمية هذا التمييز لأن الأنظمة السعودية لا تتعامل مع جميع القرارات الإدارية بالطريقة نفسها. فهناك حالات يوجب فيها النص أن يكون القرار مسبباً، مثل بعض القرارات التأديبية وقرارات رفض التظلم ورفض طلب القيد في السجل التجاري.
وعندما تكشف الإدارة أسبابها، ينتقل الفحص إلى سؤال آخر: هل الأسباب واضحة فعلاً؟ وهل المشكلة في طريقة بيانها، أم في صحة الواقعة أو الأساس النظامي الذي استندت إليه؟
أما الفحص التفصيلي لصحة الوقائع والتكييف النظامي وعيب السبب ومخالفة النظام، فيبقى ضمن الإطار الأوسع لـ الرقابة القضائية على القرار الإداري.
الجواب المختصر:
تسبيب القرار الإداري هو بيان الجهة للأسباب الواقعية أو النظامية التي بنت عليها قرارها. وعدم ذكر الأسباب لا يؤدي إلى نتيجة واحدة في جميع القرارات؛ إذ يجب أولاً معرفة ما إذا كان النظام أو اللائحة يوجبان التسبيب في الحالة، ثم التمييز بين غياب بيان السبب وبين عدم وجود سبب صحيح للقرار.
ثلاثة أمثلة نظامية مباشرة على وجوب التسبيب
- المادة الرابعة من نظام الانضباط الوظيفي: تشترط أن يكون القرار الصادر بإيقاع الجزاء على الموظف مسبباً.
- المادة الثامنة من نظام المرافعات أمام ديوان المظالم: تشترط تسبيب قرار رفض التظلم في الحالات التي ينظمها النص.
- المادة السابعة من نظام السجل التجاري: تنص على أن قرار رفض طلب القيد يجب أن يكون مسبباً.
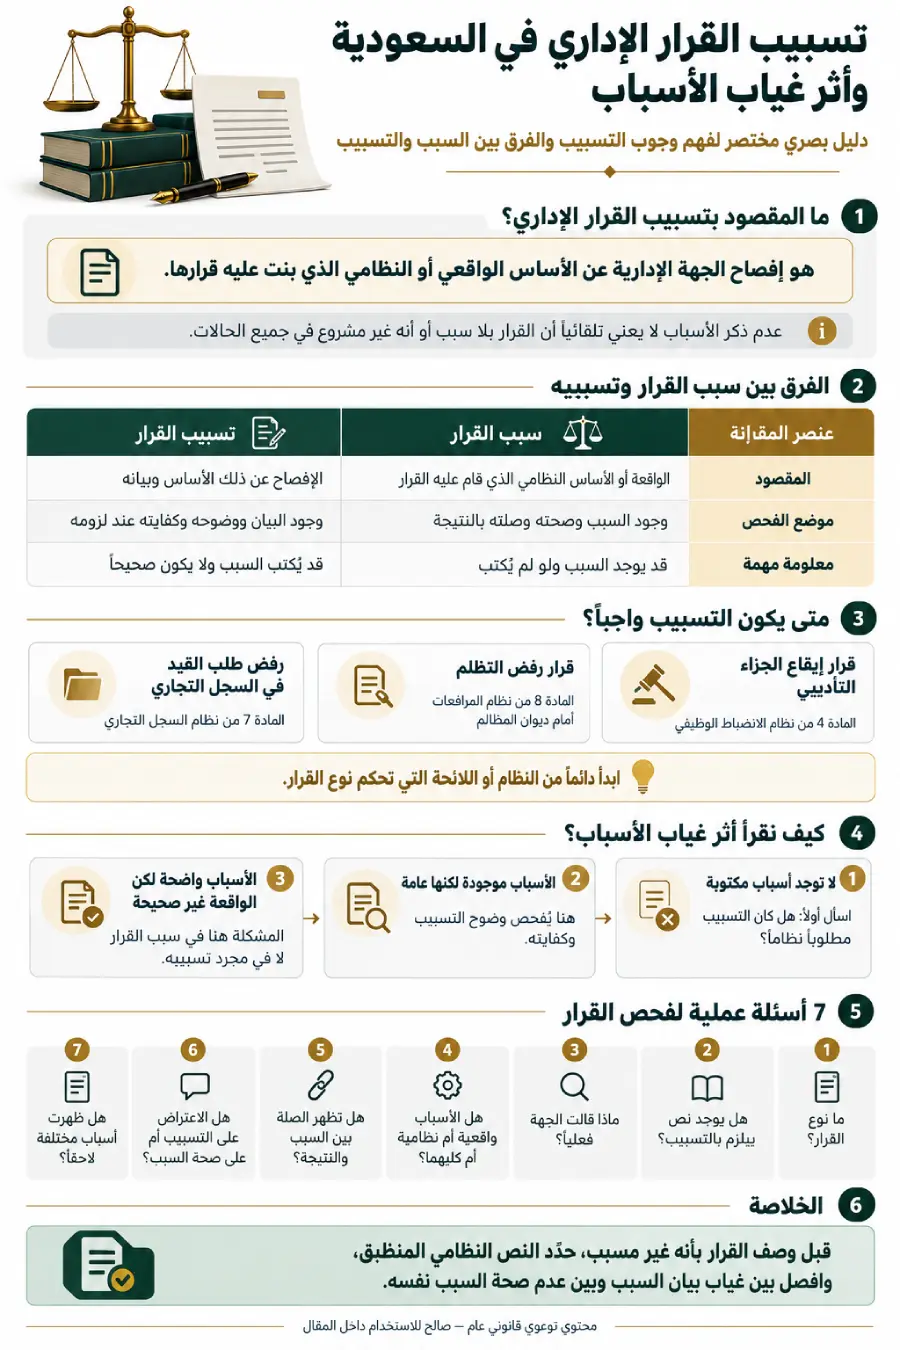
ما المقصود بتسبيب القرار الإداري؟
يقصد بـتسبيب القرار الإداري إظهار الأساس الذي أدى بالجهة إلى النتيجة الواردة في القرار. فإذا كان منطوق القرار يبين ماذا فعلت الإدارة، فإن التسبيب يوضح لماذا فعلته، بالقدر الذي يتطلبه النظام الذي يحكم القرار.
وتظهر القيمة العملية للتسبيب في أنه يسمح لصاحب الشأن بمعرفة الواقعة أو النص أو الشرط الذي اعتمدت عليه الجهة بدلاً من مواجهة نتيجة لا يعرف أساسها.
فعبارة مثل «رُفض الطلب» تبين النتيجة فقط، بينما بيان أن الطلب رفض لعدم تحقق شرط نظامي محدد يكشف الأساس الذي اعتمدت عليه الجهة.
ويساعد ذلك أيضاً في تحديد طبيعة الخلاف. فقد يكون النزاع حول وقوع الواقعة نفسها، وقد تكون الواقعة ثابتة لكن الخلاف يتعلق بطريقة تطبيق النظام عليها.
ولا يعني وضوح التسبيب أن القرار أصبح مشروعاً تلقائياً. فقد تكشف الأسباب المكتوبة نفسها أن الواقعة غير ثابتة، أو أن النص لا ينطبق، أو أن النتيجة لا تتفق مع الأساس الذي أعلنته الإدارة.
تعريف قابل للاقتطاف:
تسبيب القرار الإداري هو الإفصاح عن الأساس الواقعي أو النظامي الذي اعتمدت عليه الجهة في إصدار القرار. وهو يختلف عن سبب القرار نفسه؛ لأن السبب يتعلق بالأساس الموضوعي للقرار، بينما التسبيب يتعلق بإظهار ذلك الأساس وبيانه.
ما الفرق بين سبب القرار الإداري وتسبيبه؟
الفرق بين السبب والتسبيب من أهم النقاط في تحليل القرار الإداري؛ لأن الخلط بينهما قد يؤدي إلى وصف الخلل وصفاً غير صحيح.
سبب القرار يتعلق بالأساس الموضوعي
سبب القرار هو الواقعة أو الحالة النظامية التي سبقت صدوره وأدت إلى اتخاذه.
فقد يكون السبب مخالفة وظيفية، أو عدم استيفاء شرط نظامي، أو تحقق واقعة يرتب عليها النظام أثراً إدارياً معيناً.
ولهذا قد يوجد سبب في ملف القرار حتى لو لم يكتب داخل وثيقته. أما صحة هذا السبب وثبوت الواقعة وتكييفها النظامي فهي مسائل مختلفة عن مجرد بيانها كتابةً.
التسبيب يتعلق بإظهار ذلك الأساس
التسبيب هو إخراج الأساس الذي اعتمدت عليه الإدارة من ملف المعاملة إلى بيان يمكن فهمه.
وقد يتضمن وصف الواقعة، أو النص النظامي المنطبق، أو الشرط غير المتحقق، أو مجموعة من هذه العناصر بحسب نوع القرار والنظام الذي يحكمه.
لكن كتابة الأسباب لا تنشئ سبباً غير موجود. فإذا بُني القرار على واقعة لم تثبت، فإن صياغة شرح طويل لها لا تعالج الخلل الموضوعي.
| محور المقارنة | سبب القرار | تسبيب القرار |
|---|---|---|
| المقصود | الواقعة أو الأساس النظامي الذي قام عليه القرار. | الإفصاح عن ذلك الأساس وبيانه. |
| موضع الفحص | وجود السبب وصحته وصلته بالنتيجة. | وجود البيان ووضوحه وكفايته عندما يكون مطلوباً. |
| هل يثبت أحدهما الآخر؟ | وجود السبب لا يعني أنه كُتب في القرار. | كتابة السبب لا تعني أنه صحيح. |
| الخطأ الشائع | اعتبار عدم كتابة الأسباب دليلاً تلقائياً على انعدام السبب. | اعتبار وجود شرح مكتوب دليلاً كافياً على مشروعية القرار. |
الفرق الجوهري:
وجود السبب مسألة موضوعية، أما إظهار السبب فهو مسألة تسبيب. لذلك قد يوجد سبب لم يُكتب، وقد يتضمن القرار تسبيباً مكتوباً يتبين أن الواقعة أو الأساس الوارد فيه غير صحيح.
متى يكون تسبيب القرار الإداري واجباً؟
لا يصح افتراض أن جميع القرارات الإدارية تخضع لمتطلب واحد في تسبيب القرار الإداري. يبدأ الفحص من النظام أو اللائحة التي تحكم نوع القرار لمعرفة ما إذا كان المنظم قد اشترط أن يكون القرار مسبباً.
وتبين الأنظمة السعودية ذلك بوضوح؛ فهي تنص في بعض الحالات صراحةً على وجوب التسبيب.
| نوع القرار | النص النظامي | ما الذي يقرره؟ |
|---|---|---|
| قرار إيقاع جزاء تأديبي على الموظف | المادة (4) من نظام الانضباط الوظيفي | يشترط أن يكون القرار الصادر بإيقاع الجزاء مسبباً. |
| قرار رفض التظلم في الحالات المنظمة بالمادة الثامنة | المادة (8) من نظام المرافعات أمام ديوان المظالم | يجب أن يكون قرار رفض التظلم مسبباً في الحالات التي يحددها النص. |
| قرار رفض طلب القيد في السجل التجاري | المادة (7) من نظام السجل التجاري | يجب أن يكون قرار رفض طلب القيد مسبباً. |
عندما يوجب النص التسبيب
إذا نص النظام أو اللائحة على أن القرار يجب أن يكون مسبباً، لم يعد بيان الأسباب مجرد ممارسة إدارية محمودة، بل أصبح متطلباً مقرراً لذلك النوع من القرارات.
ويظهر ذلك بوضوح في القرار التأديبي الخاضع لنظام الانضباط الوظيفي؛ فالنظام لا يكتفي بالتحقيق مع الموظف ومواجهته بالمخالفة وسماع أقواله وتحقيق دفاعه، بل ينص أيضاً على أن يكون قرار إيقاع الجزاء مسبباً.
عندما لا يثبت وجود نص خاص يلزم بالتسبيب
إذا لم يظهر نص خاص يوجب بيان الأسباب، فلا ينبغي اختصار تحليل مشروعية القرار في سؤال واحد هو: «هل كُتبت الأسباب؟».
فقد تكون المسألة الحقيقية في وجود السبب أو صحة الواقعة أو تطبيق النظام، وهي موضوعات تختلف عن عدم تسبيب القرار الإداري.
ولهذا لا يصح استخدام قاعدة مطلقة من نوع «كل قرار غير مسبب باطل». الأدق دائماً هو تحديد نوع القرار والنظام المنطبق عليه أولاً.
إذا اختارت الإدارة ذكر الأسباب
قد تفصح الجهة عن أسباب قرارها حتى عندما لا يكون أمام القارئ نص خاص صريح يفرض ذلك. وفي هذه الحالة تصبح الأسباب المعلنة عنصراً مهماً في فهم المسار الذي تقول الإدارة إنها اتبعته للوصول إلى النتيجة.
فإذا نسبت القرار إلى واقعة محددة، أمكن مقارنة هذه الواقعة بالمستندات. وإذا استندت إلى نص بعينه، أمكن فحص مدى انطباقه على الحالة.
متى يكون التسبيب واجباً؟
ابدأ بالنظام أو اللائحة التي تحكم القرار. فإذا اشترط النص أن يكون القرار مسبباً، صار الإفصاح عن الأسباب متطلباً في تلك الحالة. ولذلك لا يجوز تطبيق قاعدة واحدة على جميع القرارات الإدارية.
أما مواعيد التظلم ودعوى الإلغاء فهي مسألة مستقلة عن موضوع هذه الصفحة. وللتوسع فيها يمكن مراجعة: تحصن القرار الإداري وأثر فوات الميعاد.
كيف نعرف أن التسبيب يكشف أساس القرار فعلاً؟
وجود فقرة بعنوان «الأسباب» لا يكفي وحده للقول إن التسبيب أدى وظيفته. السؤال الأهم هو: هل يمكن من خلال ما كتبته الجهة فهم لماذا انتهت إلى هذه النتيجة؟
ولا يوجد معيار عام يجعل عدداً معيناً من الكلمات أو الصفحات شرطاً لصحة جميع القرارات. لذلك فالعناصر التالية مؤشرات تحليلية تساعد في القراءة، وليست شروطاً نظامية مستقلة.
أن يكون السبب محدداً لا مجرد إعادة للنتيجة
قول الجهة إن «الطلب رفض لأنه غير مقبول» لا يضيف تفسيراً حقيقياً، بينما تحديد الشرط غير المتحقق أو الواقعة التي منعت القبول يكشف أساس القرار بصورة أوضح.
أن تظهر الواقعة ذات الصلة
إذا كان القرار مبنياً على واقعة معينة، فمن المهم أن يتيح التسبيب معرفة الواقعة التي اعتمدت عليها الجهة بدلاً من ترك أساس القرار مجهولاً.
أن يظهر الأساس النظامي عندما يكون محور القرار
إذا كانت النتيجة مرتبطة بتطبيق مادة أو شرط نظامي معين، فإن بيان الأساس المنطبق يساعد على تحديد ما إذا كان الخلاف في الواقعة أم في تفسير النص أو تطبيقه.
أن توجد علاقة مفهومة بين السبب والنتيجة
قد تكون الوقائع المذكورة صحيحة، ومع ذلك لا يظهر من القرار لماذا أدت إلى النتيجة التي انتهت إليها الجهة.
| بيان يساعد على فهم القرار | بيان يحتاج فحصاً أعمق |
|---|---|
| يحدد الواقعة المؤثرة. | يستخدم عبارة عامة بلا واقعة محددة. |
| يوضح الصلة بين الواقعة والنتيجة. | يسرد معلومات دون بيان أثرها على القرار. |
| يبين الأساس النظامي عندما يكون أساس النتيجة. | يكرر النتيجة ويقدمها على أنها سبب. |
| يسمح بتحديد ما اعتمدت عليه الجهة. | يترك الأساس الذي أدى إلى القرار غير قابل للتحديد. |
ولا يعني ذلك أن كل قرار يحتاج إلى شرح مطول. فقد يكون السبب بسيطاً ومحدداً، ويكفي بيان موجز يحقق الغرض الذي يتطلبه النظام.
ما أثر غياب التسبيب أو قصوره؟
غياب التسبيب وقصور التسبيب وعدم صحة سبب القرار ليست أوصافاً لخلل واحد. وتحديد أيها وقع فعلاً هو الخطوة الأولى قبل تقييم أثره.
غياب التسبيب: لا توجد أسباب مكتوبة
يحدث غياب التسبيب عندما يصدر القرار من دون بيان للأساس الذي أدى إلى النتيجة.
وهنا لا توجد إجابة واحدة لجميع القرارات.
إذا كان النظام الخاص يشترط أن يكون القرار مسبباً، فإن إغفال الأسباب يمس متطلباً قرره النص لذلك القرار.
أما إذا لم يثبت وجود إلزام خاص بالتسبيب، فلا يكفي خلو القرار من الأسباب المكتوبة وحده لإثبات أن السبب الموضوعي غير موجود.
قصور التسبيب: توجد أسباب لكن البيان محل فحص
يقصد بـقصور التسبيب في هذا السياق وجود أسباب مكتوبة، لكنها قد لا تكشف بصورة كافية الأساس الذي أدى إلى النتيجة، أو تكون عامة إلى درجة تجعل تحديد سبب القرار صعباً.
ولا يعني ذلك أن كل قرار موجز يعاني قصوراً في التسبيب؛ فقد يكون السبب المختصر واضحاً ومحدداً.
كما قد يكون القرار طويلاً ويحتوي عبارات كثيرة، بينما يظل السؤال الأساسي بلا إجابة: لماذا أدت هذه الواقعة تحديداً إلى هذه النتيجة؟
عدم صحة السبب: الخلل ليس في الكتابة
إذا كانت الأسباب مكتوبة بوضوح، لكن الاعتراض هو أن الواقعة لم تحدث أو أن النص لا ينطبق عليها، فإن المشكلة لم تعد في طريقة كتابة الأسباب.
هنا ينتقل الفحص إلى سبب القرار نفسه، وهو جزء من رقابة مشروعية القرار لا من التسبيب فقط.
| الحالة | موضع المشكلة | السؤال الأول |
|---|---|---|
| لا توجد أسباب مكتوبة. | غياب التسبيب. | هل كان التسبيب مطلوباً نظاماً في هذا القرار؟ |
| الأسباب عامة أو غير محددة. | كفاية التسبيب. | هل يكشف البيان الأساس الذي أدى إلى النتيجة؟ |
| السبب مكتوب لكن الواقعة غير صحيحة. | سبب القرار. | هل الواقعة ثابتة في المستندات؟ |
| الواقعة ثابتة لكن تطبيق النظام محل خلاف. | التكييف أو تطبيق النظام. | هل أعطيت الواقعة وصفها النظامي الصحيح؟ |
القاعدة العملية:
لا تحدد أثر غياب أسباب القرار من شكل الوثيقة وحده. ابدأ بالسؤال عما إذا كان التسبيب مطلوباً، ثم افصل بين عدم ذكر الأسباب، وضعف بيانها، وعدم صحة السبب نفسه. كل حالة تقود إلى تحليل قانوني مختلف.
ماذا يترتب عندما تعلن الإدارة أسبابها؟
الإفصاح عن سبب محدد يجعل القرار أكثر قابلية للفحص؛ لأنه يحدد الأساس الذي تقول الإدارة إنها اعتمدته.
فإذا ذكرت الجهة أن القرار قام على مخالفة معينة، يمكن مقارنة هذه الواقعة بالمحاضر والمراسلات والمستندات.
وإذا قالت إن الرفض سببه عدم استيفاء شرط نظامي، يمكن مراجعة ذلك الشرط ومدى تحققه بدلاً من محاولة تخمين سبب الرفض.
ولهذا ترتبط أهمية تسبيب القرار الإداري عملياً بقدرة صاحب الشأن والقضاء على معرفة الأساس الذي انتهت إليه الإدارة وفحصه.
ومع ذلك، لا يمنح ذكر الأسباب القرار حصانة. فقد يكون السبب المعلن صحيحاً، وقد تكشف الأوراق أن الواقعة لم تثبت أو أن النص المستخدم لا ينطبق على الحالة.
وإذا ظهرت أثناء النزاع تفسيرات أو أسباب إضافية، فلا ينبغي تقرير أثرها بقاعدة عامة. يجب أولاً تحديد ما إذا كانت مجرد شرح لأساس كان قائماً وقت صدور القرار أم أنها تمثل أساساً مختلفاً يحتاج إلى تحليل مستقل.
أين تظهر أهمية التسبيب في القرارات التأديبية والوظيفية؟
تظهر أهمية التسبيب بصورة واضحة في بعض القرارات الوظيفية، لكن لا يصح افتراض أن كل قرار وظيفي يخضع للمتطلب نفسه.
القرار التأديبي
يقدم نظام الانضباط الوظيفي مثالاً صريحاً؛ إذ تشترط المادة الرابعة التحقيق مع الموظف ومواجهته بالمخالفة وسماع أقواله وتحقيق دفاعه وإثبات ذلك كتابة، ثم تنص على أن يكون قرار إيقاع الجزاء مسبباً.
ولذلك يكون فحص التسبيب في هذا النوع من القرارات مرتبطاً بنص نظامي مباشر.
إنهاء الخدمة وطي القيد
قد يصدر إنهاء الخدمة أو طي القيد في صور متعددة، ولكل صورة أساس نظامي مختلف.
ولهذا لا يصح القول إن كل قرار إنهاء خدمة غير مسبب يكون باطلاً تلقائياً. يجب تحديد النص الذي صدر القرار بموجبه ومعرفة ما إذا كان يفرض التسبيب وما السبب الذي أعلنت عنه الجهة.
النقل والقرارات الوظيفية الأخرى
قد تستند قرارات النقل أو التصرفات الوظيفية الأخرى إلى احتياجات العمل أو اعتبارات تنظيمية.
وإذا أعلنت الجهة سبباً محدداً، أصبح من الممكن فحص صلته بالملف، لكن مجرد اختلاف الموظف مع تقدير الإدارة لا يعني بذاته وجود قصور في التسبيب.
كتلة الدليل العملي: 7 أسئلة لفحص تسبيب القرار الإداري
قبل وصف القرار بأنه «غير مسبب» أو القول بوجود «قصور في التسبيب»، يمكن تنظيم الفحص عبر سبعة أسئلة. وهذه أداة تحليلية لترتيب القراءة، وليست سبعة شروط نظامية مستقلة.
| سؤال الفحص | ما الذي تبحث عنه؟ | ما الذي تراجعه؟ |
|---|---|---|
| 1. ما نوع القرار؟ | تأديبي، وظيفي، رفض طلب، رفض تظلم أو غير ذلك. | وثيقة القرار وصفته النظامية. |
| 2. هل يوجد نص يلزم بالتسبيب؟ | هل النظام أو اللائحة اشترطا أن يكون القرار مسبباً؟ | النظام واللائحة الخاصة بنوع القرار. |
| 3. ماذا قالت الجهة فعلياً؟ | افصل منطوق القرار عن الأسباب التي قدمتها الإدارة. | نص القرار وخطاب التبليغ والمرفقات. |
| 4. ما نوع الأسباب؟ | وقائع، نصوص نظامية، شروط، أم مزيج بينها؟ | المحاضر والتقارير والنظام الذي استندت إليه الجهة. |
| 5. هل تظهر الصلة بين السبب والنتيجة؟ | هل يمكن فهم لماذا أدت الأسباب المذكورة إلى النتيجة؟ | مقارنة الأسباب بمنطوق القرار. |
| 6. هل الاعتراض على التسبيب أم السبب؟ | هل المشكلة في غياب البيان أم في أن الواقعة نفسها غير صحيحة؟ | المستندات السابقة على القرار وأدلة الواقعة. |
| 7. هل ظهرت أسباب مختلفة لاحقاً؟ | هل ما ظهر لاحقاً شرح للأساس الأصلي أم أساس مختلف؟ | القرار والمذكرات والمراسلات اللاحقة وتسلسل الملف زمنياً. |
ما المستندات التي تفيد في هذا الفحص؟
نسخة القرار، وخطاب التبليغ، والنظام أو اللائحة الخاصة به، ومحاضر التحقيق أو اللجنة إن وجدت، والمراسلات السابقة على القرار، والمستندات التي تثبت الواقعة التي ذكرتها الجهة، وأي رد أو تظلم أو قرار لاحق يوضح الأساس الذي اعتمدته الإدارة.
أسئلة شائعة حول تسبيب القرار الإداري
ما الفرق بين غياب التسبيب وانعدام سبب القرار؟
غياب التسبيب يعني أن الجهة لم تُظهر الأساس الذي بنت عليه القرار، أما انعدام السبب فيتعلق بعدم وجود الواقعة أو الأساس الموضوعي الذي يقوم عليه القرار. لذلك قد يوجد سبب لم يُذكر كتابةً، كما قد يوجد تسبيب مكتوب يتبين أن الأساس الوارد فيه غير صحيح.
هل كل قرار إداري غير مسبب يكون باطلاً؟
لا يصح تقرير ذلك كقاعدة عامة. يجب أولاً تحديد النظام أو اللائحة التي تحكم القرار ومعرفة ما إذا كانت تشترط أن يكون مسبباً. فإذا كان التسبيب واجباً بنص خاص، أصبح إغفاله مسألة مختلفة عن قرار لم يثبت خضوعه للمتطلب نفسه.
متى يكون عدم بيان الأسباب مؤثراً؟
يزداد أثر عدم البيان عندما يوجب النص صراحةً أن يكون القرار مسبباً. أما عند غياب هذا المتطلب، فلا يكفي عدم كتابة الأسباب وحده لإثبات عدم وجود سبب صحيح، بل يجب فحص القرار والوقائع والنظام المنطبق.
هل عبارة «للمصلحة العامة» تعد تسبيباً كافياً؟
لا يمكن الحكم على العبارة بمعزل عن نوع القرار والنص الذي يحكمه. قد تكون العبارة عامة بحيث لا تكشف الأساس المطلوب في حالة معينة، بينما يكون الخلاف في حالة أخرى متعلقاً بصحة السبب نفسه لا بمقدار التفصيل المكتوب.
كيف نفرق بين قصور التسبيب وعيب السبب؟
قصور التسبيب يتعلق بمدى وضوح الأسباب التي أظهرتها الجهة وكفايتها لفهم القرار، بينما يتعلق عيب السبب بالأساس الموضوعي نفسه. فإذا كانت الواقعة مكتوبة بوضوح لكنها غير ثابتة، فالمشكلة تتعلق بصحة السبب لا بطريقة تسبيبه.
هل يستطيع القرار أن يكون مسبباً ومع ذلك غير مشروع؟
نعم. كتابة الأسباب لا تكفي بذاتها لإثبات المشروعية. فقد تكون الواقعة غير صحيحة، أو يكون التكييف النظامي خاطئاً، أو لا يسمح النص بالنتيجة التي انتهت إليها الجهة.
إذا ظهرت أسباب جديدة أثناء النزاع فهل تحل محل الأسباب الأصلية؟
لا ينبغي تقرير ذلك بقاعدة واحدة. يجب التمييز بين شرح أساس كان قائماً فعلاً وقت صدور القرار وبين تقديم أساس مختلف لاحقاً، ثم تقييم ذلك في ضوء نص القرار والملف والنظام والتطبيق القضائي المنطبق.
الخلاصة القانونية
تسبيب القرار الإداري ليس مرادفاً لسبب القرار. السبب هو الواقعة أو الأساس النظامي الذي قام عليه القرار، أما التسبيب فهو الإفصاح عن ذلك الأساس.
ولهذا فإن غياب الأسباب المكتوبة لا يعني تلقائياً انعدام السبب، كما أن وجود أسباب مكتوبة لا يضمن أن الواقعة صحيحة أو أن النص طُبق بطريقة سليمة.
وتبدأ القراءة الأدق بثلاثة أسئلة: هل النظام الخاص يوجب تسبيب هذا القرار؟ ماذا قالت الجهة فعلياً؟ وهل الخلاف في كفاية البيان أم في صحة السبب نفسه؟
وتؤكد الأنظمة السعودية أن وجوب التسبيب مقرر صراحةً في حالات محددة، ومن بينها قرار إيقاع الجزاء التأديبي، وبعض قرارات رفض التظلمات، وقرار رفض طلب القيد في السجل التجاري.
إخلاء المسؤولية:
هذا المحتوى للتوعية القانونية العامة، ولا يمثل استشارة قانونية لحالة بعينها أو تقييماً لقرار إداري محدد، ولا تنشأ عن قراءته علاقة محامٍ بموكل. تختلف القراءة القانونية بحسب نوع القرار والنظام أو اللائحة الخاصة به والوقائع والمستندات والمواعيد والإجراءات المنطبقة على الحالة.