المراجعة القانونية للمحتوى
دُققت بواسطة:
المحامي محمد عبود الدوسري
محامٍ مرخص في المملكة العربية السعودية — ترخيص رقم 40462 — ممارسة مهنية منذ 2013.
نطاق التدقيق:
نظام الأحوال الشخصية، نظام الإثبات، ودلالة تعريف الراتب وكشف الحساب والحركات المالية المرتبطة بسعة المنفق في دعاوى النفقة.
تاريخ التدقيق القانوني:
19 أكتوبر 2026
تشمل هذه المراجعة التحقق من سلامة العرض القانوني العام واتساقه مع المصادر النظامية المشار إليها في المقال، ولا تمثل تقييماً قانونياً لواقعة أو دعوى محددة.
تعارض كشف الحساب والراتب في دعوى النفقة لا يعني تلقائياً أن الفرق بين الرقمين يمثل دخلاً إضافياً أو مالاً أخفاه المنفق. فقد يتضمن كشف الحساب الراتب نفسه إلى جانب قرض، أو حصيلة بيع أصل، أو تحويل بين حسابات الشخص، أو عائد مستقل، أو حركة مرتبطة بنشاط تجاري.
ولهذا لا تبدأ القراءة الصحيحة بطرح قيمة الراتب من مجموع الإيداعات، بل بتحديد مصدر المبلغ وطبيعته ومدى تكراره. فالزيادة الظاهرة قد تكون مورداً مالياً له دلالة على القدرة المالية، وقد تكون حركة لا تنشئ دخلاً جديداً من الأصل.
وهذه الصفحة تتفرع من موضوع إثبات دخل المنفق في دعوى النفقة ولا تعيد تغطيته بصورة عامة. السؤال هنا أكثر تحديداً: كيف تُفسر الحركة البنكية عندما تعطي صورة مختلفة عن تعريف الراتب؟
ويظل الإطار النظامي الأوسع هو سعة المنفق؛ إذ تقرر المادة (46) من نظام الأحوال الشخصية مراعاة حال المنفق عليه وسعة المنفق عند تقدير النفقة. وهذا لا يجعل كشف الحساب بديلاً عن الراتب، ولا يجعل الراتب مانعاً من فحص موارد أخرى، وإنما يستلزم قراءة كل دليل في حدود ما يستطيع إثباته.
عند تعارض كشف الحساب والراتب في دعوى النفقة، لا يُعد الفرق بينهما دخلاً إضافياً تلقائياً. تبدأ القراءة بتحديد مصدر الإيداعات وتكرارها وطبيعتها والمستند الذي يفسرها؛ فالتحويل الدوري من مورد مستقل يختلف عن القرض، وبيع الأصل يختلف عن غلته، والتحويل بين حسابات الشخص نفسه لا ينشئ دخلاً جديداً.
هل تختلف بيانات الراتب عن التحويلات الظاهرة في المستندات؟ قبل استخلاص أي نتيجة، المهم هو تحديد ما يثبته كل مستند وما يحتاج إلى تفسير إضافي؛ فاختلاف الأرقام لا يعني وحده وجود دخل مخفي أو قدرة مالية محددة.
اعرف متى تحتاج إلى مراجعة قانونية للملف
وإذا كنت تريد فهم الفرق بين المستندات أولاً، تابع القراءة لمعرفة دلالة كل حركة مالية.
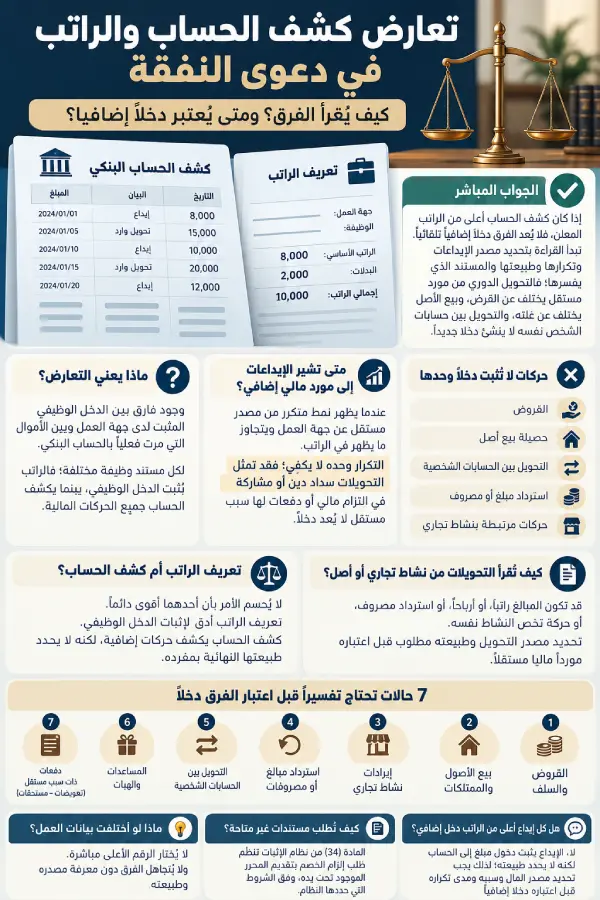
ماذا يعني اختلاف كشف الحساب عن الراتب؟
يعني اختلاف المستندين وجود فارق ظاهر بين ما تثبته وثيقة الدخل الوظيفي وبين ما يظهر في الحركة البنكية. لكن هذا الفارق لا يقتضي تلقائياً إسقاط أحد المستندين أو تفضيل الآخر؛ لأن لكل منهما وظيفة إثباتية مختلفة، وقد يكون تفسير الفرق أهم من مجرد مقارنة الرقمين.
فتعريف الراتب يساعد على تحديد الدخل الوظيفي المثبت لدى جهة العمل، بينما يكشف الحساب العمليات المالية التي دخلت إلى الحساب أو خرجت منه. وقد يظهر فيه الراتب إلى جانب مبالغ لا ترتبط بالوظيفة أصلاً.
ويقرر نظام الإثبات أن الواقعة المراد إثباتها يجب أن تكون متعلقة بالدعوى ومنتجة فيها، كما ينظم كيفية التعامل مع الأدلة إذا تعارضت وتعذر الجمع بينها.
ولهذا لا توجد قاعدة عامة تقول إن كشف الحساب يتقدم دائماً على تعريف الراتب أو العكس. السؤال الأدق هو: ما الواقعة التي يثبتها كل مستند؟
| العنصر | ما الذي يكشفه؟ | الخطأ الشائع |
|---|---|---|
| تعريف الراتب | الدخل الوظيفي المثبت في المستند. | اعتباره دليلاً على عدم وجود أي مورد آخر. |
| كشف الحساب | الحركة المالية والإيداعات والتحويلات. | اعتبار كل مبلغ داخل الحساب دخلاً صافياً. |
| المورد المالي | مبلغ يمكن تحديد مصدره وطبيعته. | افتراض وجود مورد من الرقم وحده. |
| سعة المنفق | الصورة المالية الأوسع ذات الصلة بتقدير النفقة. | اختزالها في الراتب أو مجموع الإيداعات وحدهما. |
متى تشير الإيداعات إلى مورد مالي إضافي؟
يمكن أن تظهر أهمية تعارض كشف الحساب والراتب في دعوى النفقة عندما يكشف الحساب نمطاً متكرراً من مبالغ مصدرها قابل للتحديد ويتجاوز ما يظهر في الدخل الوظيفي. فالمبلغ الذي يصل دورياً من جهة مستقلة عن جهة العمل يختلف في دلالته عن إيداع استثنائي حدث مرة واحدة.
لكن التكرار وحده لا يكفي لوصف المال بأنه دخل. فقد تمثل التحويلات المتكررة سداد دين، أو مشاركة في التزام مالي، أو دفعات لها سبب مستقل لا يمثل مورداً للمنفق.
وتزداد قوة الاستنتاج عندما تجتمع عناصر عدة: مصدر معلوم، وسبب واضح، وتكرار يمكن تفسيره، ومستند يؤيد طبيعة المبلغ. أما إذا غاب تفسير المصدر، فيظل كشف الحساب دليلاً على وقوع الحركة لا على وصفها المالي النهائي.
قاعدة القراءة:
التكرار يرفع أهمية التحقق من المصدر، لكنه لا يثبت الدخل وحده. والمبلغ الكبير يستدعي معرفة سببه، لكنه لا يصبح مورداً شهرياً لمجرد حجمه. لذلك تكون القراءة الأقوى عندما يجتمع مصدر معلوم مع طبيعة واضحة للمبلغ ومستند يفسر سبب انتقاله.
ما الحركات البنكية التي لا تثبت دخلاً وحدها؟
كشف الحساب يثبت وقوع حركة مالية، لكنه لا يبين دائماً سببها بمجرد ظهور الرقم. ولهذا فإن تحليل تعارض كشف الحساب والراتب في دعوى النفقة لا يقوم على جمع جميع الإيداعات، بل على تفسير مصدر كل مبلغ وطبيعته؛ لأن الجمع المجرد قد يعطي صورة غير دقيقة عن الموارد المالية.
فقد يكون المبلغ قرضاً، أو حصيلة بيع أصل، أو تحويلاً بين حسابات الشخص نفسه، أو حركة مرتبطة بنشاط تجاري. لذلك يجب تحديد مصدر كل حركة وطبيعتها والمستند الذي يفسرها قبل اعتبارها دخلاً إضافياً.
| الحركة الظاهرة | التفسير المحتمل | ما الذي يساعد على التحقق؟ |
|---|---|---|
| تحويل دوري | مورد محتمل أو سداد دوري أو تحويل لسبب مستقل. | المصدر وسبب التحويل والمستند المرتبط به. |
| إيداع كبير منفرد | بيع أصل أو تمويل أو تسوية أو استرداد مبلغ. | عقد البيع أو التمويل أو ما يفسر مصدر المبلغ. |
| تحويل بين الحسابات | نقل السيولة بين حسابات الشخص نفسه. | مطابقة الحسابات وتسلسل خروج المبلغ ودخوله. |
| تحويل من نشاط تجاري | راتب أو ربح أو استرداد مصروف أو حركة تخص النشاط. | وصف التحويل والمستندات المرتبطة بالنشاط. |
| مبلغ مرتبط بأصل | بيع الأصل أو عائد ناتج عنه. | تمييز ثمن البيع عن الإيجار أو العائد الدوري. |
ومن أهم الأخطاء احتساب المال ذاته أكثر من مرة. فإذا خرج مبلغ من حساب ثم دخل في حساب آخر يملكه الشخص نفسه، فلا يعني وجود عمليتين مصرفيتين نشوء موردين ماليين.
كما أن دخول مبلغ التمويل إلى الحساب لا يجعله راتباً أو مورداً دورياً؛ فالقرض له طبيعة مالية مستقلة يجب تفسيرها من مستنداته. وبالمثل تختلف حصيلة بيع أصل عن الدخل الدوري الناتج من غلته.
تعريف الراتب أم كشف الحساب: أيهما أقوى؟
لا يُحسم تعارض كشف الحساب والراتب في دعوى النفقة بالسؤال عن أي المستندين أقوى بصورة مطلقة؛ لأن قيمة كل دليل تتوقف على الواقعة المطلوب إثباتها. فإذا كان السؤال عن الدخل الوظيفي المثبت لدى جهة العمل، يكون تعريف الراتب أكثر مباشرةً لهذه الواقعة.
أما إذا كان السؤال عن وجود حركات مالية إضافية خارج الراتب، فإن كشف الحساب قد يكشفها، لكنه لا يحدد وصفها النهائي بمفرده. وقد يصبح من الضروري الرجوع إلى مستند آخر يفسر سبب التحويل.
فإذا ظهر الراتب في الحساب ثم ظهرت تحويلات دورية مستقلة، فالمشكلة ليست بالضرورة أن تعريف الراتب غير صحيح، وإنما في تحديد طبيعة المورد الآخر الظاهر في الحساب.
وفي المقابل، إذا كانت الزيادة ناتجة عن قرض أو بيع أصل أو تدوير للسيولة، فلا يصح وصف كامل الفرق بأنه دخل إضافي.
الفرق الجوهري:
تعريف الراتب يوضح الدخل الوظيفي المثبت فيه، بينما يوضح كشف الحساب الحركات التي مرت بالحساب. أما تحديد طبيعة المورد الإضافي فقد يتطلب قراءة المستندين مع الوثيقة التي تفسر مصدر التحويل.
كيف تُقرأ التحويلات من نشاط تجاري أو أصل؟
تزداد الحاجة إلى تفسير تعارض كشف الحساب والراتب في دعوى النفقة عندما تظهر في الحساب مبالغ قادمة من شركة أو مؤسسة أو نشاط يرتبط بالمنفق؛ لأن مجرد وصول المال من النشاط لا يحدد صفته. فقد يكون راتباً، أو توزيع أرباح، أو استرداد مصروف، أو حركة تخص النشاط نفسه.
كما أن إيرادات المنشأة لا تساوي تلقائياً الدخل الشخصي لصاحبها؛ فقد تمر في حساباتها مبيعات ومصروفات ورواتب موردين والتزامات تشغيلية. ولذلك يجب الفصل بين حركة النشاط وبين ما يعود فعلياً إلى الشخص كمورد مالي.
وتنطبق القاعدة نفسها على العقارات والأصول الأخرى. فملكية الأصل تختلف عن غلته، وبيع العقار يختلف عن الدخل الناتج من إيجاره. ولذلك تكون دلالة التحويل مرتبطة بما يفسر مصدره وطبيعته.
ولا يتوسع هذا المقال في كيفية تقدير الدخل المتغير أو دخل أصحاب الأعمال الحرة؛ لأن هذه الزاوية تعالجها بصورة مستقلة صفحة الدخل غير الثابت في النفقة التي تشرح قراءة الموارد الموسمية والمتغيرة والعمولات والعمل الحر عندما لا يوجد دخل شهري ثابت.
ماذا لو اختلفت بيانات العمل عن الحركة البنكية؟
قد يظهر تعارض كشف الحساب والراتب في دعوى النفقة بصورة أوضح عندما تسجل بيانات العمل رقماً معيناً بينما تصل إلى الحساب مبالغ أخرى. ومع ذلك، فلا يصح اختيار الرقم الأعلى مباشرةً، كما لا يصح تجاهل الفرق من دون معرفة مصدره وطبيعته.
ابدأ بثلاثة أسئلة: هل المبلغ الزائد صادر من جهة العمل نفسها أم من مصدر مستقل؟ وهل يتكرر بالنمط ذاته؟ وما المستند الذي يفسر سبب دفعه؟
إذا كان مصدر الزيادة جهة العمل، فقد تتصل بمكون مالي آخر يحتاج إلى التحقق من مستنده. أما إذا كان مصدرها جهة مستقلة، فينتقل التحليل إلى طبيعة ذلك المصدر والسبب الذي يولد التحويل.
ولهذا لا توجد قاعدة عامة تجعل كشف الحساب متقدماً دائماً على بيانات العمل أو العكس. قيمة كل مستند ترتبط بالواقعة التي يثبتها.
كيف تُطلب مستندات مالية غير متاحة للطرف؟
قد يتطلب تفسير تعارض كشف الحساب والراتب في دعوى النفقة مستنداً لا يكون متاحاً للطرف الذي يحتاج إليه. فإذا كان المحرر المنتج في الدعوى موجوداً لدى الخصم، فإن المادة (34) من نظام الإثبات تنظم الحالات التي يمكن فيها طلب إلزامه بتقديم المحرر الموجود تحت يده، وفق الشروط والبيانات التي حددها النظام.
كما تقرر المادة (37) من النظام إمكان طلب محرر من جهة عامة أو صورة مصدقة منه عند تعذر حصول الخصم عليه، ويمكن للمحكمة طلب معلومات من الجهة العامة تكون ذات صلة بالدعوى، وفق الضوابط النظامية.
وهذه الأحكام تعني أن السؤال لا ينبغي أن يكون «كيف أحصل على كل معلوماته المالية؟»، بل: ما الواقعة التي أحتاج إلى إثباتها، وما المستند المتصل بها؟
ولا يعني ذلك أن كل كشف حساب أو معلومة مالية ستطلب تلقائياً في كل دعوى؛ فالأمر مرتبط بظروف القضية وصلتها بالدليل المطلوب.
متى قد تساعد الخبرة؟
قد تصبح الخبرة مفيدة عندما تتداخل الحسابات التجارية والشخصية، أو تتعدد مصادر الأموال، أو تحتاج البيانات المحاسبية إلى تحليل فني يتجاوز قراءة مجموع الإيداعات.
وتنص المادة (110) من نظام الإثبات على إمكان ندب خبير أو أكثر لإبداء الرأي في المسائل الفنية اللازمة للفصل في الدعوى. كما تقرر المادة (121) أن رأي الخبير لا يقيد المحكمة، وإذا لم تأخذ به كله أو بعضه وجب بيان أسباب ذلك في الحكم.
تنبيه:
الخبرة لا تحول كل إيداع إلى دخل ولا تجعل حساب النشاط مساوياً للدخل الشخصي. دورها، عند الحاجة إليها، هو المساعدة في تفسير البيانات الفنية ضمن المهمة المحددة، بينما يبقى تقدير الدليل والنتيجة للمحكمة.
7 حالات تحتاج تفسيراً قبل اعتبار الفرق دخلاً
تساعد الحالات السبع التالية على تحليل تعارض كشف الحساب والراتب في دعوى النفقة من دون القفز من رقم ظاهر في كشف الحساب إلى نتيجة لا تدعمها المستندات. وهي ليست شروطاً نظامية ولا قائمة مغلقة، وإنما خريطة عملية لتحديد طبيعة الفرق قبل اعتباره مورداً إضافياً.
- تحويل دوري من مصدر مستقل:
انتظام التحويل يزيد أهميته للفحص، لكنه لا يحدد طبيعته وحده. يجب معرفة سبب الدفع والعلاقة التي تولده. - إيداع كبير لمرة واحدة:
قد يكون بيع أصل أو تمويلاً أو استرداد مبلغ أو تسوية، ولذلك لا يصبح مورداً شهرياً بمجرد حجمه. - قرض أو تمويل:
يدل على دخول سيولة إلى الحساب، لكنه لا يحولها تلقائياً إلى دخل دوري. - حصيلة بيع أصل:
بيع العقار أو السيارة أو الاستثمار يختلف عن العائد الدوري الذي قد ينتجه الأصل. - تحويل بين حسابات الشخص نفسه:
نقل المال لا ينشئ مورداً جديداً إذا كان المبلغ نفسه ينتقل بين الحسابات. - تحويل من نشاط تجاري:
يحتاج إلى تحديد ما إذا كان راتباً أو ربحاً أو استرداداً أو حركة تخص النشاط قبل وصفه بالدخل الشخصي. - عائد أصل أو استثمار:
يمكن أن يكون مورداً إضافياً إذا أمكن ربطه بالأصل وبيان طبيعة العائد وتكراره بمستندات مناسبة.
كتلة الفحص العملي: كيف تراجع الفرق بين الراتب والحساب؟
لا تبدأ بسؤال «كم يزيد الحساب عن الراتب؟». ضع كل مبلغ مهم في خمس خانات، ثم افحصه منفرداً:
| محور الفحص | السؤال العملي |
|---|---|
| المصدر | من أين جاء المبلغ: جهة عمل، شركة، شخص، بنك أم حساب آخر؟ |
| التكرار | هل يتكرر بالنمط نفسه أم ظهر مرة واحدة؟ |
| الطبيعة | هل هو أجر، عائد، قرض، بيع أصل، استرداد أم تحويل داخلي؟ |
| المستند المؤيد | ما الوثيقة التي تفسر سبب الحركة؟ |
| حدود الدلالة | ما الذي يثبته المستند فعلياً، وما الذي لا يمكن استنتاجه منه وحده؟ |
بهذه الطريقة يتحول «فرق الأرقام» إلى مسائل إثبات محددة بدلاً من نتيجة مالية مفترضة.
إذا كان سؤالك عن مقدار النفقة:
هذه الصفحة لا تحسب نسبة أو مبلغ النفقة. يمكن الرجوع إلى نسبة النفقة من الراتب في السعودية لفهم العوامل المرتبطة بتقدير المقدار دون خلطها بموضوع تفسير كشف الحساب.
أسئلة شائعة عن تعارض كشف الحساب والراتب
هل كل إيداع أعلى من الراتب يعد دخلاً إضافياً؟
لا. الإيداع يثبت دخول مبلغ إلى الحساب، لكنه لا يحدد طبيعته وحده. فقد يكون مورداً مستقلاً، أو قرضاً، أو حصيلة بيع أصل، أو استرداد مبلغ، أو تحويلاً بين الحسابات. لذلك يجب تحديد مصدر المال وسبب انتقاله ومدى تكراره قبل اعتباره دخلاً إضافياً للمنفق.
هل كشف الحساب أقوى من تعريف الراتب؟
لا توجد قاعدة عامة تجعل أحد المستندين أقوى في جميع الحالات؛ فلكل منهما وظيفة مختلفة. تعريف الراتب يبين الدخل الوظيفي المثبت فيه، بينما يكشف الحساب الحركة المالية. وإذا ظهرت تحويلات أخرى، فإن دلالتها تعتمد على مصدرها وطبيعتها والمستند الذي يفسرها.
متى يكون التحويل المتكرر مهماً في إثبات مورد إضافي؟
يزداد أثر التحويل عندما يتكرر من مصدر معلوم ويمكن ربطه بسبب مالي واضح ومستند مؤيد. لكن التكرار وحده لا يكفي؛ فقد تكون الدفعات سداد دين أو مشاركة في التزام آخر. لذلك يبدأ التحليل من المصدر والسبب قبل وصف المبلغ بأنه دخل.
هل التحويل من شركة يملكها المنفق يعد دخلاً؟
ليس بالضرورة. قد يكون التحويل راتباً، أو توزيع أرباح، أو استرداد مصروف، أو حركة تخص النشاط. كما لا تساوي إيرادات المنشأة كلها دخل صاحبها الشخصي. لذلك يجب تحديد وصف المبلغ والمستند المرتبط به قبل إدخاله ضمن صورة القدرة المالية.
هل يمكن طلب مستند مالي موجود لدى جهة أخرى؟
ينظم نظام الإثبات طلب بعض المحررات الموجودة لدى الخصم، كما يجيز للمحكمة ضمن ضوابطه طلب محرر أو معلومات ذات صلة من جهة عامة إذا تعذر على الخصم الحصول عليها. ويتطلب ذلك تحديد المستند والواقعة المراد إثباتها، لا طلب بيانات مالية عامة بلا غرض محدد.
ما المستندات المفيدة عند اختلاف الراتب عن كشف الحساب؟
يتوقف ذلك على سبب الفرق. وقد يكون من المفيد جمع تعريف الراتب وكشف الحساب والمستند الذي يفسر التحويل محل الخلاف، مثل عقد تمويل أو بيع أو إيجار أو مستند مرتبط بنشاط. الهدف ليس زيادة عدد الأوراق، بل تفسير الحركات ذات الدلالة المحتملة.
الخلاصة
تعارض كشف الحساب والراتب في دعوى النفقة لا يحسم باختيار الرقم الأعلى أو بجمع جميع الإيداعات وإضافتها إلى الراتب. نقطة البداية هي تحديد وظيفة كل مستند، ثم معرفة مصدر المبالغ التي صنعت الفرق وطبيعتها ومدى تكرارها.
فالراتب يثبت مورداً وظيفياً، والقرض له طبيعة مختلفة، وبيع الأصل يختلف عن غلته، والتحويل بين الحسابات لا يولد دخلاً جديداً، والحساب التجاري لا يساوي بالضرورة الدخل الشخصي لصاحب النشاط.
ويمكن تلخيص منهج الفحص في:
المصدر ← التكرار ← الطبيعة ← المستند المؤيد ← حدود الدلالة.
أما إذا انتقل الخلاف من سؤال معرفي إلى ملف قضائي قائم، فالأكثر فائدة هو مراجعة المستندات في سياقها الكامل بدلاً من تطبيق قاعدة حسابية واحدة على أرقام منفردة.
إخلاء المسؤولية:
هذا المحتوى للتوعية القانونية العامة، ولا يمثل تقييماً لكشف حساب أو دعوى نفقة بعينها، ولا يعد استشارة قانونية لحالة محددة، ولا يغني عن مراجعة الوقائع والمستندات والإجراءات الخاصة بالملف، ولا تنشأ عن قراءته علاقة محامٍ بموكل.