المراجعة القانونية للمحتوى
دُققت بواسطة:
المحامي محمد عبود الدوسري
محامٍ مرخص في المملكة العربية السعودية — ترخيص رقم 40462 — ممارسة مهنية منذ 2013.
نطاق التدقيق:
نظام الأحوال الشخصية، نظام الإثبات، وقراءة الدخل غير الثابت والمتغير، بما يشمل العمل الحر والعمولات والمكافآت والدخل الموسمي والنشاط التجاري وغلة الأصول، وحدود دلالة المستندات المالية عند فحص سعة المنفق.
تاريخ التدقيق القانوني:
19 أكتوبر 2026
تشمل هذه المراجعة التحقق من سلامة العرض القانوني العام واتساقه مع المصادر النظامية المشار إليها في المقال، ولا تمثل تقييماً قانونياً لدعوى نفقة أو حالة مالية محددة.
الدخل غير الثابت في النفقة لا يعني انعدام القدرة المالية، كما لا يصح اختزاله في أعلى شهر أو أقل شهر ظهر في المستندات. فقد يعمل المنفق لحسابه الخاص، أو تتغير عمولاته، أو ترتفع إيرادات نشاطه في موسم وتنخفض في موسم آخر، من دون وجود رقم شهري واحد يمثل موارده طوال الوقت.
وتقرر المادة (46) من نظام الأحوال الشخصية مراعاة حال المنفق عليه وسعة المنفق عند تقدير النفقة. لذلك لا يبدأ فحص الدخل المتغير بصناعة «راتب افتراضي»، وإنما بمعرفة الموارد التي يمكن إثباتها وطبيعة كل مورد ومدى استمراره.
وهذه الصفحة امتداد متخصص لمقال إثبات دخل المنفق في دعوى النفقة. فهي لا تعيد شرح جميع وسائل إثبات الدخل، بل تركز على الحالة التي تتغير فيها الموارد من فترة إلى أخرى ولا تكفي فيها قراءة راتب شهري واحد.
ولهذا تقوم القراءة هنا على خمسة عناصر مترابطة:
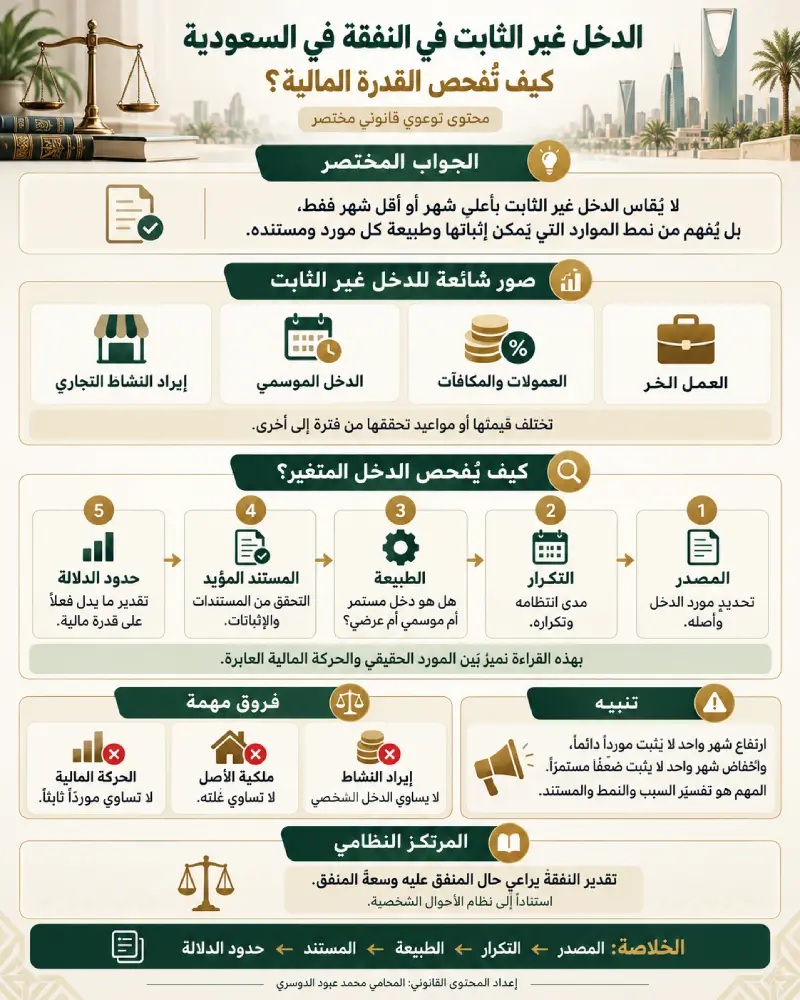
المصدر ← التكرار ← طبيعة المورد ← المستند المؤيد ← حدود الدلالة.
الجواب المباشر:
يُفحص الدخل غير الثابت في النفقة من خلال نمط الموارد التي يمكن إثباتها، لا من أعلى شهر أو أدنى شهر منفرد. ويبدأ التحليل بمصدر المال وتكراره وطبيعته والمستند الذي يفسره، مع التمييز بين المورد الشخصي الفعلي وبين إجمالي إيراد النشاط أو الحركة المالية العابرة.
هل يتغير دخل المنفق من شهر إلى آخر أو يعتمد على عمولات أو نشاط أو عمل حر؟ قد تكون المشكلة في تفسير الموارد والمستندات لا في غياب الدخل نفسه؛ لذلك يبدأ الفحص بتحديد ما هو مورد متكرر وما هو مبلغ عارض.
اعرف متى تحتاج إلى مراجعة قانونية للملف
وإذا كان هدفك فهم طريقة قراءة الدخل المتغير أولاً، تابع المقال قبل اتخاذ أي خطوة.
ما المقصود بالدخل غير الثابت في النفقة؟
الدخل غير الثابت في النفقة وصف تحليلي للموارد التي تتغير قيمتها أو مواعيد تحققها من فترة إلى أخرى. ولا يضع نظام الأحوال الشخصية تعريفاً مستقلاً بهذا الاسم، وإنما تساعد الفكرة على فهم سعة المنفق عندما لا يوجد راتب شهري ثابت يعكس الصورة المالية وحده.
وقد يظهر الدخل المتغير في أكثر من صورة؛ فقد يكون المورد قائماً طوال العام لكن قيمته تتبدل، أو يكون مرتبطاً بموسم، أو يتحقق عند إنجاز مشاريع، أو يأتي من أكثر من مصدر يختلف توقيت كل منها.
| الصورة | ما الذي تعنيه؟ | مثال |
|---|---|---|
| دخل متغير | مورد قائم تتغير قيمته من فترة إلى أخرى. | عمولات المبيعات أو الأداء. |
| دخل غير منتظم | مورد لا يتحقق في موعد ثابت. | مشاريع أو خدمات مهنية متقطعة. |
| دخل موسمي | مورد يرتفع في موسم وينخفض خارجه. | نشاط ترتفع أعماله خلال فترات معينة. |
| مصادر متعددة | أكثر من مورد تختلف قيمته أو مواعيد تحققه. | عمل حر مع إيجار أو عمولات. |
والفاصل المهم هو أن المورد المالي ليس هو الحركة المالية نفسها. فدخول مبلغ إلى الحساب يثبت حدوث حركة، لكنه لا يحدد بمفرده ما إذا كان المبلغ ربحاً شخصياً أو تمويلاً أو استرداداً أو إيراداً يخص نشاطاً تجارياً.
كما أن الدخل غير المنتظم لا يعني «الدخل المخفي». فتذبذب المورد قد يكون نتيجة طبيعية لطبيعة العمل أو النشاط، أما إخفاء الدخل فهو مسألة مختلفة تحتاج إلى وقائع وأدلة مستقلة.
لماذا لا يكفي أعلى شهر أو أقل شهر؟
لا توجد قاعدة في نظام الأحوال الشخصية تجعل أعلى شهر هو المعيار الدائم لسعة المنفق، كما لا تجعل أقل شهر صورة ثابتة عن قدرته المالية. فالرقم الشهري قد يتأثر بتوقيت التحصيل أو موسم العمل أو مشروع استثنائي أو عمولة غير متكررة.
وعند فحص الدخل غير الثابت في النفقة قد يكون الشهر المرتفع ناتجاً عن صفقة أو موسم قوي، بينما قد يعكس الشهر المنخفض تأخر تحصيل مستحقات أو ركوداً مؤقتاً. لذلك يصبح تفسير سبب التغير أهم من اختيار الرقم الذي يخدم أحد طرفي النزاع.
والمشكلة في الاعتماد على شهر واحد هي تحويل واقعة زمنية محدودة إلى وصف دائم للحالة المالية. الأفضل تحليلياً هو البحث عن نمط يمكن تفسيره بالمستندات.
قاعدة تحليلية:
ارتفاع شهر واحد لا يثبت وحده مورداً دائماً، وانخفاض شهر واحد لا يثبت ضعفاً مالياً مستمراً. السؤال الأدق هو: لماذا تغير الرقم، وهل يمثل نمطاً متكرراً، وما المستند الذي يفسر هذا التغير؟
ولهذا يجب الحذر من تحويل عبارة «متوسط الدخل» إلى معادلة قانونية جاهزة. النظر إلى أكثر من فترة قد يساعد على فهم النمط، لكن النظام لا يضع مدة موحدة أو متوسطاً حسابياً واحداً يجب تطبيقه في جميع حالات الدخل المتغير.
وينطبق ذلك على الدخل الموسمي أيضاً. فقد تكون الفترة الأطول مفيدة لفهم دورة النشاط، لكن لا يصح افتراض قاعدة آلية مثل قسمة دخل موسم معين على اثني عشر شهراً من دون أساس يناسب وقائع الحالة ومستنداتها.
كيف يُفحص الدخل غير الثابت في النفقة؟
عندما لا يوجد راتب واضح، يتحول السؤال من «كم راتب المنفق؟» إلى: ما الموارد المالية التي يمكن إثباتها، وما طبيعة كل مورد؟
ويمكن تنظيم قراءة الدخل غير الثابت في قضايا النفقة عبر خمسة محاور عملية تساعد على منع الخلط بين المورد الحقيقي والحركة المالية العابرة.
| المحور | السؤال | لماذا يهم؟ |
|---|---|---|
| المصدر | من أين جاء المال؟ | يفصل بين وظيفة ونشاط وأصل وتحويل شخصي. |
| التكرار | هل يتكرر المورد أم ظهر مرة واحدة؟ | يساعد على التمييز بين النمط والواقعة العرضية. |
| الطبيعة | هل هو مورد شخصي أم حركة لها وصف مختلف؟ | يمنع مساواة كل مبلغ بالدخل. |
| المستند | ما الوثيقة التي تفسر المورد؟ | يربط الادعاء بدليل يمكن فحصه. |
| حدود الدلالة | ماذا يثبت المستند فعلياً؟ | يمنع تحميل الوثيقة نتيجة أوسع من دلالتها. |
وهذا الإطار ليس معادلة منصوصاً عليها في النظام، وإنما طريقة لترتيب المعلومات قبل الوصول إلى استنتاج بشأن القدرة المالية.
والنتيجة المهمة هي أن سعة المنفق أوسع من مجرد الراتب، لكنها لا تساوي أيضاً مجموع كل الأموال التي مرت بالحساب أو القيمة الإجمالية لكل ما يملكه الشخص.
كيف تختلف صور الدخل المتغير؟
ليست جميع صور الدخل غير الثابت في قضايا النفقة متشابهة؛ فالعمل الحر يختلف عن النشاط التجاري، والعمولة تختلف عن غلة الأصل، والمكافأة السنوية تختلف عن دفعة استثنائية لمرة واحدة.
العمل الحر والمهن المستقلة:
قد تساعد العقود والفواتير والأعمال المنجزة والتحويلات المرتبطة بالخدمات على إثبات وجود النشاط والموارد الناتجة عنه. لكن مجموع الفواتير أو المقبوضات لا يساوي تلقائياً صافي المورد الشخصي.
النشاط التجاري:
يجب الفصل بين إيراد المنشأة وبين ما يعود إلى صاحبها شخصياً. فمرور مبالغ كبيرة في حساب النشاط قد يرتبط بالمبيعات والمشتريات والمصروفات والتشغيل، ولذلك لا يثبت حجم الحركة وحده مقدار دخل المالك.
العمولات والمكافآت:
تختلف العمولة المتكررة المرتبطة بالعمل عن مكافأة استثنائية أو مبلغ نتج عن صفقة واحدة. لذلك يفيد تحديد سبب الدفع ومدى انتظامه.
غلة الأصول:
ملكية الأصل تختلف عن العائد الناتج منه. فامتلاك عقار لا يثبت وحده وجود دخل إيجاري، بينما قد تساعد عقود الإيجار والتحويلات المرتبطة بها على إثبات وجود مورد.
الفرق المهم:
وجود النشاط لا يساوي مقدار الربح، وملكية الأصل لا تساوي غلته، وإجمالي الإيراد لا يساوي بالضرورة المورد الشخصي. قيمة كل رقم تعتمد على طبيعته والمستند الذي يفسره.
ما دور كشف الحساب في قراءة الدخل المتغير؟
قد يساعد كشف الحساب على إظهار تكرار التحويلات وتوقيت الموارد، لكنه لا يحدد وحده طبيعة كل مبلغ. لذلك ينبغي ألا يتحول تحليل الدخل غير الثابت في النفقة إلى جمع جميع الإيداعات ثم اعتبارها دخلاً.
فالإيداع المتكرر قد يستحق مزيداً من الفحص، بينما قد تكون دفعة كبيرة ناتجة عن بيع أصل أو تمويل أو تسوية، وقد يكون التحويل بين حسابات الشخص نفسه مجرد نقل للسيولة.
أما إذا كان الخلاف تحديداً حول اختلاف تعريف الراتب عن الحركة البنكية، فهنا يمكن متابعة دليل تعارض كشف الحساب والراتب في دعوى النفقة.
7 معايير عملية لفحص الدخل غير الثابت
يمكن ترتيب الدخل غير الثابت في قضايا النفقة وفق سبعة معايير تحليلية تساعد على فهم الملف. وهذه ليست سبعة شروط نظامية، وإنما خريطة عملية لتنظيم الأدلة ومنع الوصول إلى نتيجة من رقم منفرد.
- مصدر المال:
حدد الجهة أو النشاط أو الأصل الذي نشأ عنه المورد. فالمبلغ معلوم المصدر يختلف عن إيداع لا يعرف سببه. - تكرار المورد:
قد يكشف التكرار وجود نمط، لكنه لا يحدد طبيعة المبلغ بمفرده. - استمرار النمط:
يجب التمييز بين مورد يظهر عبر فترات مختلفة وبين واقعة حديثة أو استثنائية. - ملكية المورد:
مرور المال في حساب شخص لا يثبت في كل الأحوال أنه مورد شخصي له. - طبيعة المبلغ:
العمولة والإيجار والربح التجاري والقرض وبيع الأصل ليست وقائع مالية متطابقة. - الفرق بين الإيراد والدخل الشخصي:
إجمالي مبيعات النشاط أو مقبوضاته لا يمثل تلقائياً ما يعود إلى صاحبه بصفته الشخصية. - المستند وحدود دلالته:
كل وثيقة تثبت جانباً معيناً فقط، ولذلك يجب عدم تحميلها نتيجة لا تسمح بها طبيعتها.
كتلة الفحص العملي: كيف ترتب الدخل المتغير؟
بدلاً من صناعة «راتب افتراضي» لصاحب الدخل غير الثابت في النفقة، ضع كل مورد مهم أمام خمسة أسئلة:
- المصدر: وظيفة، نشاط، عميل، عقار، استثمار أم جهة أخرى؟
- التكرار: هل يظهر بانتظام، موسمياً، أم مرة واحدة؟
- الطبيعة: هل هو مورد شخصي أم إيراد نشاط أو بيع أصل أو تمويل؟
- المستند: ما الوثيقة التي تفسر مصدره وسببه؟
- حدود الدلالة: ماذا يثبت هذا المستند فعلياً، وما الذي لا يمكن استنتاجه منه وحده؟
بهذا تتحول الأرقام المتذبذبة إلى مسائل إثبات محددة بدلاً من محاولة إجبارها على رقم شهري واحد.
متى قد تساعد الخبرة المالية؟
ليست كل حالة دخل متغير بحاجة إلى خبير. فقد تكون الصورة واضحة إذا وجدت عقود وتحويلات ومستندات بسيطة يمكن ربطها بمصادرها مباشرةً.
لكن قد تصبح الخبرة مفيدة عندما تختلط حسابات النشاط بالحساب الشخصي، أو تتعدد الشركات والموارد، أو تحتاج القوائم والقيود إلى تحليل فني يتجاوز القراءة الظاهرة للمستندات.
وتقرر المادة (110) من نظام الإثبات إمكان ندب خبير أو أكثر للمسائل الفنية التي يستلزمها الفصل في الدعوى.
كما تقرر المادة (121) أن رأي الخبير لا يقيد المحكمة، وإذا لم تأخذ به كله أو بعضه فإنها تبين أسباب ذلك في حكمها.
وظيفة الخبرة:
الخبرة تساعد، عند الحاجة إليها، على تفسير البيانات المالية فنياً. لكنها لا تجعل كل إيداع دخلاً، ولا تجعل حجم المبيعات مساوياً تلقائياً للدخل الشخصي، ولا تستبدل تقدير المحكمة للأدلة.
إذا كان سؤالك عن مقدار النفقة:
هذه الصفحة لا تحدد نسبة أو مبلغ النفقة. نية تقدير المقدار مستقلة، ويمكن الرجوع إلى نسبة النفقة من الراتب في السعودية لفهم العوامل المتعلقة بالمقدار دون خلطها بإثبات الدخل المتغير.
أسئلة شائعة عن الدخل غير الثابت في النفقة
هل يؤخذ أعلى شهر عند تغير دخل المنفق؟
لا توجد قاعدة عامة تجعل أعلى شهر هو الدخل المعتمد دائماً. فقد يكون ارتفاعه ناتجاً عن موسم أو عمولة أو مشروع استثنائي. عند فحص الدخل غير الثابت في النفقة تكون دلالة الرقم مرتبطة بسبب ارتفاعه ومدى تكراره والمستندات التي تفسر المورد.
هل يوجد متوسط إلزامي للدخل المتغير؟
لا يضع نظام الأحوال الشخصية متوسطاً حسابياً موحداً أو مدة واحدة يجب تطبيقها على جميع الحالات. وقد يساعد النظر إلى أكثر من فترة على فهم النمط، لكن اختيار الفترة وطريقة قراءة الأرقام يجب أن يخدما طبيعة المورد الفعلية، لا أن يتحولا إلى معادلة قانونية مفترضة.
كيف يُقرأ دخل صاحب العمل الحر دون شهادة راتب؟
يمكن الاستفادة من العقود والفواتير والتحويلات والأعمال المنجزة وغيرها من المستندات المرتبطة بالنشاط. لكن مجموع المقبوضات لا يمثل تلقائياً صافي المورد الشخصي؛ إذ يلزم أولاً تحديد طبيعة العمل وما يخص النشاط وما يعود إلى الشخص فعلياً وفق ما تثبته الأوراق.
هل السجل التجاري يثبت مقدار دخل صاحب النشاط؟
السجل التجاري يثبت وجود النشاط في حدود بياناته، لكنه لا يحدد وحده قيمة الربح أو المورد الشخصي لصاحب النشاط. فقد يكون حجم المبيعات مرتفعاً مع وجود مصروفات تشغيلية، ولذلك يحتاج تحديد المورد إلى قراءة مستندات أخرى مرتبطة بالأموال التي تعود فعلياً إلى صاحبه.
ما الفرق بين إيراد النشاط ودخل صاحبه؟
إيراد النشاط هو الأموال الداخلة ضمن أعماله، وقد تقابلها تكاليف ومشتريات ورواتب والتزامات تشغيلية. أما المورد الشخصي فهو المال الذي يعود إلى صاحب النشاط بصفته الشخصية وفق ما تثبته المستندات. ولهذا لا يصح مساواة إجمالي حركة المؤسسة بالدخل الشخصي تلقائياً.
متى قد تفيد الخبرة في الدخل المتغير؟
قد تفيد الخبرة إذا تداخلت الحسابات الشخصية والتجارية، أو تعددت الأنشطة والموارد، أو احتاجت القوائم والقيود إلى تحليل فني. ولا يعني ندب الخبير أن تقريره يحسم الدعوى؛ فرأيه لا يقيد المحكمة وفق نظام الإثبات، وتبقى النتيجة مرتبطة بمجموع الأدلة.
الخلاصة
الدخل غير الثابت في النفقة لا يقرأ من أعلى شهر أو أقل شهر، ولا من مجموع كل مبلغ ظهر في الحساب. المعيار النظامي الأوسع هو سعة المنفق، ولذلك يجب أن ترتبط القراءة بالموارد التي يمكن إثباتها وطبيعتها ومدى استمرارها.
فصاحب العمل الحر لا يحتاج إلى «راتب افتراضي» حتى يمكن فهم وضعه المالي، وإيرادات المؤسسة لا تساوي تلقائياً دخل صاحبها، والعمولات والمكافآت تحتاج إلى تفسير طبيعتها وتكرارها، كما تختلف ملكية الأصل عن العائد الناتج منه.
ويمكن اختصار منهج الفحص في:
المصدر ← التكرار ← الطبيعة ← المستند ← حدود الدلالة.
وعندما ينتقل السؤال من معلومة عامة إلى ملف قضائي قائم، تكون الخطوة الأنسب هي فحص المستندات في سياقها الكامل بدلاً من تطبيق رقم أو متوسط واحد على جميع الحالات.
عن الكاتب
المحامي محمد عبود الدوسري محامٍ مرخص في المملكة العربية السعودية — ترخيص رقم 40462 — وممارسة مهنية منذ 2013. ويمكن التحقق من بيانات الترخيص والصفة المهنية عبر صفحة الترخيص والعضوية.
إخلاء المسؤولية:
هذا المحتوى للتوعية القانونية العامة، ولا يمثل تقييماً لدخل شخص أو ملف نفقة بعينه، ولا يعد استشارة قانونية لحالة محددة، ولا يغني عن مراجعة الوقائع والمستندات والأدلة الخاصة بالملف، ولا تنشأ عن قراءته علاقة محامٍ بموكل.