المراجعة القانونية للمحتوى
دُققت بواسطة:
المحامي محمد عبود الدوسري
محامٍ مرخص في المملكة العربية السعودية — ترخيص رقم 40462 — ممارسة مهنية منذ 2013.
نطاق التدقيق:
نظام الأحوال الشخصية، ونظام الإثبات، والمصادر النظامية المرتبطة بإثبات دخل المنفق وسعته المالية، بما يشمل دلالة بيانات الراتب وكشف الحساب والنشاط التجاري وغلة الأصول والالتزامات الدورية وحدود كل دليل عند قراءة القدرة المالية.
تاريخ التدقيق القانوني:
19 أكتوبر 2026
تشمل هذه المراجعة التحقق من سلامة العرض القانوني العام واتساقه مع المصادر النظامية المشار إليها في المقال، ولا تمثل تقييماً قانونياً لدعوى نفقة أو مستندات مالية أو حالة فردية محددة.
إثبات دخل المنفق في دعوى النفقة لا يقتصر على استخراج رقم الراتب؛ لأن النظام يجعل سعة المنفق عنصراً في تقدير النفقة، وقد تكشف المستندات عن دخل وظيفي أو غلة أصول أو موارد أخرى ذات صلة. وفي المقابل، لا يجوز تحويل كل تحويل بنكي أو أصل مملوك إلى دخل مفترض بلا دليل يبين طبيعته.
ولهذا تختلف وظيفة هذه الصفحة عن الصفحات التي تجيب عن سؤال: «كم تبلغ النفقة؟». هنا لا نحسب نسبة من الراتب ولا نتوقع مبلغ الحكم، وإنما نفحص السؤال السابق على ذلك: ما الصورة المالية التي يمكن إثباتها فعلياً من المستندات؟
وتظهر أهمية هذا الفصل خصوصاً عندما يكون الدخل غير ثابت، أو توجد موارد متعددة، أو تختلف الحركة البنكية عن بيانات العمل، أو يثار خلاف حول نشاط تجاري أو عقار يملكه المنفق.
والمنهج الأدق هو ربط كل مورد بالمستند الذي يثبته، ثم تحديد حدود دلالة ذلك المستند قبل الانتقال إلى أي استنتاج عن القدرة المالية. وهو امتداد لمنهج قراءة الوقائع والمستندات قبل تحديد النتيجة القانونية المعتمد في هذا الموقع.
هل تختلف بيانات الراتب عن التحويلات أو الموارد الظاهرة في المستندات؟ قبل استخلاص أي نتيجة، المهم هو تحديد ما يثبته كل مستند وما يحتاج إلى دليل إضافي؛ فاختلاف الأرقام لا يعني وحده وجود دخل مخفي أو قدرة مالية محددة.
اعرف متى تحتاج إلى مراجعة قانونية للملف
وإذا كنت تريد فهم الأدلة أولاً، تابع قراءة المقال لتعرف دلالة كل مستند وحدود ما يمكن إثباته به.
الجواب المختصر:
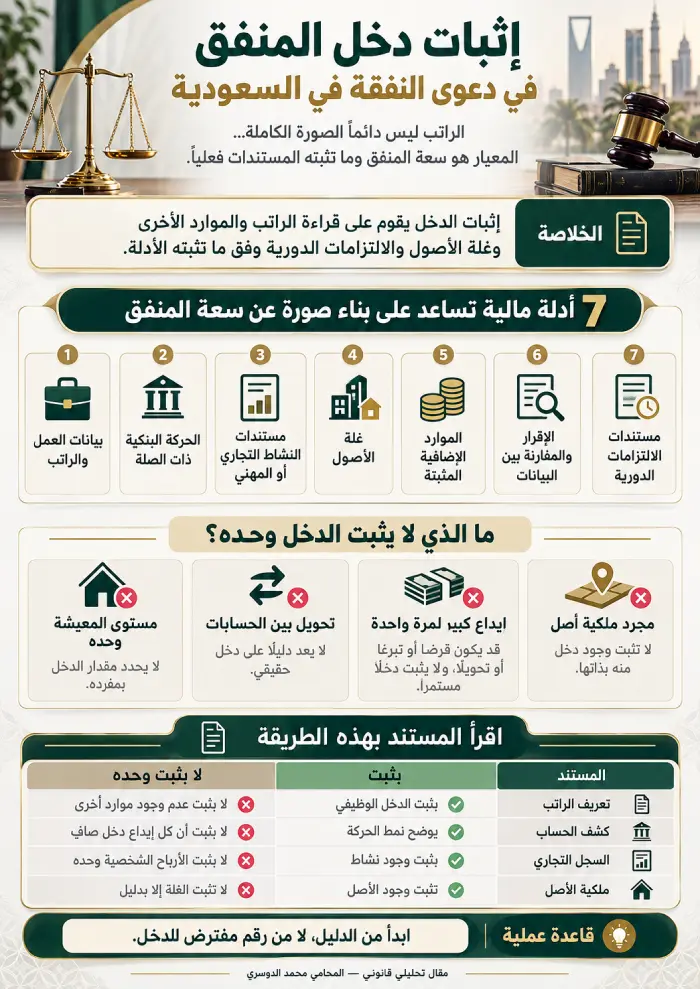
إثبات دخل المنفق في دعوى النفقة يقوم على تكوين صورة عن السعة المالية من الأدلة ذات الصلة، لا على الراتب وحده بالضرورة. فقد تكون البيانات الوظيفية نقطة البداية، ثم تُقرأ معها غلة الأصول والموارد الأخرى والالتزامات الدورية المثبتة، مع تحديد ما يثبته كل مستند وما لا يثبته منفرداً.
ما المقصود بإثبات دخل المنفق في دعوى النفقة؟
إثبات دخل المنفق في دعوى النفقة يعني إثبات الوقائع والمستندات التي تساعد على تحديد الموارد المالية ذات الصلة بسعة المنفق، وليس مجرد الوصول إلى رقم مالي بأي وسيلة. وقد يكون المورد راتباً من وظيفة، أو عائداً منتظماً من أصل، أو دخلاً ثابتاً آخر تثبته المستندات.
وتقرر المادة (46) من نظام الأحوال الشخصية أن تقدير النفقة يراعي حال المنفق عليه وسعة المنفق. ومن هنا فإن الدخل ليس موضوعاً منفصلاً عن الدعوى، وإنما أحد العناصر التي تساعد على تكوين صورة عن هذه السعة.
لكن يجب التمييز بين مرحلتين: إثبات الموارد المالية وتقدير مقدار النفقة. الأولى تبحث فيما يمكن إثباته عن قدرة المنفق المالية، بينما الثانية توازن ذلك مع حال المنفق عليه وبقية العناصر النظامية ذات الصلة.
ولهذا فإن من يبحث تحديداً عن مقدار النفقة أو علاقتها بالراتب يدخل في نية بحث مختلفة، تعالجها صفحة نسبة النفقة من الراتب في السعودية دون تكرار تلك الزاوية في هذا المقال.
سعة المنفق هي المعيار الأوسع من الراتب
عند إثبات دخل المنفق في دعوى النفقة لا ينبغي اختزال سعة المنفق في رقم الراتب وحده. فشرح مركز البحوث بوزارة العدل للمادة (46) يعطي معنى عملياً مهماً لهذا المصطلح؛ إذ يشير إلى مراعاة الدخل الثابت، ومنه الدخل الناتج عن غلة الأصول الثابتة والمنقولة، كما يشير إلى الالتزامات الدورية الواقعة على المنفق.
ويمكن الرجوع إلى شرح نظام الأحوال الشخصية الصادر عن وزارة العدل للاطلاع على هذا التفسير في سياقه الرسمي.
هذه القاعدة تمنع اختزال القدرة المالية في خانة واحدة. فقد يكون الراتب هو المورد الأساسي في ملف، بينما توجد في ملف آخر غلة عقار أو مورد آخر ثابت تدعمه أوراق مستقلة.
وفي الاتجاه المقابل، لا تعني «السعة» جمع كل ما يملكه الشخص ووصفه بالدخل. فالأصل الذي لا يثبت أنه يدر عائداً يختلف عن غلته، كما أن القيمة الرأسمالية لعقار تختلف عن الأجرة الناتجة عنه.
قاعدة تحليلية:
السعة المالية لا تساوي الراتب وحده، لكنها أيضاً لا تساوي مجموع ممتلكات المنفق. القراءة الأدق تبحث عن الموارد والعوائد والالتزامات التي تثبتها الأوراق، ثم تفصل بين الأصل نفسه وبين الدخل الناتج عنه.
ماذا يثبت كل مستند مالي وما حدوده؟
عند إثبات دخل المنفق في دعوى النفقة لا تُعرف قيمة المستند من اسمه وحده، بل من الواقعة التي يستطيع إثباتها. فتعريف الراتب يختلف في دلالته عن كشف الحساب البنكي، ووجود سجل تجاري يختلف عن وجود مستند يثبت ما يصل فعلياً إلى صاحب النشاط من دخل.
ويقرر نظام الإثبات قواعد عامة تحكم صلة الوقائع بالدعوى وتقييم الأدلة عند اجتماعها أو تعارضها. ولذلك لا يؤدي وجود ورقة مالية منفردة تلقائياً إلى إثبات كامل القدرة المالية.
تعريف الراتب وبيانات جهة العمل
تعريف الراتب من أكثر المستندات مباشرةً عندما يكون المنفق موظفاً؛ فهو يساعد على تحديد الدخل الوظيفي الذي تثبته جهة العمل والمكونات المالية الواردة فيه بحسب محتوى المستند.
لكن المستند لا يثبت أكثر مما يتضمنه. فإذا كان يوضح الراتب الوظيفي فقط، فلا يمكن استنتاج عدم وجود أي مورد آخر لمجرد أنه لم يرد فيه. وفي المقابل لا يجوز افتراض بدلات أو عمولات أو مكافآت لا توجد بيانات تثبتها.
كشف الحساب والحركة البنكية
يمكن لكشف الحساب، متى كان مقدماً أو مطلوباً في ملف الإثبات وفق الإجراءات النظامية، أن يكشف نمط الحركة المالية: إيداعات متكررة، وتحويلات دورية، ومصادر تظهر بوتيرة منتظمة.
لكن مجموع الإيداعات لا يساوي تلقائياً الدخل. فقد يكون المبلغ قرضاً، أو حصيلة بيع أصل، أو تحويلاً بين حسابين للشخص نفسه، أو مبلغاً عابراً لا يتكرر. ولهذا تكون الأسئلة الأكثر فائدة: من أين جاء المبلغ؟ ولماذا دُفع؟ وهل يتكرر؟
النشاط التجاري وغلة الأصول
السجل التجاري يساعد على إثبات وجود نشاط مسجل، لكنه لا يحدد وحده الأرباح الشخصية للمنفق. وقد تتحرك في حساب المنشأة مبالغ كبيرة تمثل إيرادات ومصروفات النشاط من دون أن تساوي صافي ما يعود على مالكها.
والأمر نفسه بالنسبة إلى العقارات أو الأصول الأخرى. ملكية العقار تثبت الأصل، أما وصفه بأنه مصدر دخل فيحتاج إلى ما يربط بينه وبين غلة فعلية، مثل عقد إيجار أو بيانات مالية أو مستند آخر مناسب لطبيعة المورد.
| المستند | ما الذي يساعد في إثباته؟ | ما الذي لا يثبته وحده؟ |
|---|---|---|
| تعريف الراتب | الدخل الوظيفي والمكونات الواردة في المستند. | عدم وجود أي مورد مالي آخر. |
| كشف الحساب | الحركة المالية ومصادر التحويلات ونمط تكرارها. | أن كل إيداع دخل جديد أو صافٍ. |
| السجل التجاري | وجود نشاط اقتصادي مسجل. | مقدار الربح الشخصي الذي يحصل عليه صاحبه. |
| ملكية أصل | وجود الأصل وملكيته. | أنه يولد دخلاً أو مقدار الغلة الناتجة عنه. |
| عقد أو مستند عائد | وجود مورد محدد بحسب محتوى المستند. | استمرار المورد إذا كان بطبيعته مؤقتاً أو استثنائياً. |
| الإقرار | ما أقر به صاحبه في الحدود التي يشملها الإقرار. | وقائع أو موارد لم يتناولها الإقرار. |
كيف تُقرأ الموارد المتغيرة والتعارض بين المستندات؟
تظهر أصعب مسائل إثبات دخل المنفق في دعوى النفقة عندما لا توجد صورة مالية مستقرة: صاحب مهنة حرة، أو نشاط تجاري، أو دخل يتغير من شهر إلى آخر، أو حركة بنكية لا تتطابق ظاهرياً مع الراتب.
في هذه الحالات لا يكون الحل اختيار أكبر رقم ظهر في الأوراق ولا أقل رقم. السؤال الأهم هو ما إذا كان المورد متكرراً ومستقلاً، وما إذا كان يعود إلى المنفق نفسه، وما إذا كان المبلغ يمثل دخلاً فعلياً أو مجرد حركة مالية.
الدخل غير الثابت لا يقاس بأعلى شهر
قد يرتفع دخل النشاط في فترة وينخفض في فترة أخرى، وقد تمر في الحساب التجاري إيرادات لا تمثل كلها مورداً شخصياً لصاحبه. ولذلك لا يضع نظام الأحوال الشخصية معادلة ثابتة لتحويل حركة النشاط إلى دخل شهري مفترض.
والقراءة الأقرب للدليل تبحث عن نمط يمكن إثباته: مورد يتكرر، أو توزيعات، أو تحويلات منتظمة إلى الحساب الشخصي، أو غلة أصل، بدلاً من أخذ واقعة مالية استثنائية وتحويلها إلى قاعدة دائمة.
ولا يتوسع هذا المقال في هذه المسألة أكثر من ذلك؛ إذ تعالج صفحة الدخل غير الثابت في النفقة بصورة مستقلة كيفية قراءة الدخل المتغير والموسمي والعمل الحر عندما لا يعكس شهر واحد الصورة المالية الكاملة.
اختلاف كشف الحساب عن الراتب يحتاج تفسيراً لا جمعاً
إذا أظهر تعريف الراتب مبلغاً معيناً، بينما ظهرت في الحساب تحويلات إضافية، فإن الفرق لا يثبت وحده وجود «دخل مخفي». وقد خُصص تحليل تعارض كشف الحساب والراتب في دعوى النفقة لفحص هذه الحالة وتحديد متى تكشف الحركة البنكية مورداً آخر، ومتى يكون لها تفسير مالي مختلف.
ويفيد هنا اختبار ثلاثة عناصر: المصدر، والتكرار، والطبيعة. التحويل الشهري المتكرر من جهة معلومة يختلف عن إيداع منفرد ناتج عن بيع أصل، وكلاهما يختلف عن نقل مبلغ بين حسابين يعودان إلى الشخص نفسه.
قاعدة عملية:
عندما يختلف كشف الحساب عن الراتب، لا تبدأ بإضافة الفرق إلى الدخل. ابدأ بتحديد مصدر كل مبلغ متكرر وطبيعته، ثم افحص ما إذا كان يمثل مورداً مستقلاً أم حركة مالية لا تنشئ دخلاً جديداً.
ما الذي لا يتحول إلى دخل بمجرد ظهوره في الملف؟
عند إثبات دخل المنفق في دعوى النفقة تؤدي القراءة المالية الدقيقة وظيفة مهمة، وهي منع الاستنتاجات التي تتجاوز ما يثبته المستند فعلياً. فبعض الوقائع أو الأصول أو الحركات المالية قد تكون مفيدة لبدء الفحص أو توجيهه، لكنها لا تكفي وحدها لتحديد مقدار دخل المنفق أو وصف المال بأنه مورد ثابت أو متكرر.
- القرض: دخول مبلغ إلى الحساب لا يجعله مورداً دورياً إذا كان التزاماً يجب رده.
- بيع أصل: ثمن عقار أو مركبة قد يفسر إيداعاً كبيراً لمرة واحدة، لكنه لا يثبت دخلاً شهرياً ثابتاً.
- التحويل بين الحسابات: انتقال المال بين حسابات مرتبطة بالشخص نفسه لا يعني وجود دخل جديد في كل حركة.
- مجرد ملكية الأصل: وجود عقار أو حصة أو أصل آخر لا يثبت غلة ما لم يوجد ما يدل على العائد الناتج عنه.
- مستوى المعيشة وحده: قد يبرر طرح أسئلة إضافية، لكنه لا يتحول من تلقاء نفسه إلى رقم مالي مثبت.
وينطبق الاتجاه نفسه على الالتزامات المالية. فشرح وزارة العدل يشير إلى مراعاة الالتزامات الدورية عند قراءة السعة، لكن ذلك لا ينشئ معادلة تقول إن كل دين أو قرض يخصم آلياً من الدخل.
المطلوب أولاً إثبات الالتزام، ودوريته، وطبيعته، وصلته بالصورة المالية محل النظر. وهذه الزاوية ستبقى محدودة هنا حتى لا يتعارض المقال مستقبلاً مع صفحة مستقلة عن أثر الديون والالتزامات على سعة المنفق.
كيف تُطلب معلومات مالية لا يملكها أحد الأطراف؟
قد تكون المشكلة في دعوى النفقة أن المستند المفيد موجود لدى جهة عامة أو ليس في حيازة الطرف الذي يحتاج إليه. وهنا يوفر نظام الإثبات مساراً أكثر انضباطاً من محاولة بناء النتيجة على الظنون.
فالنظام يجيز للمحكمة، ضمن الضوابط المقررة، طلب محرر من جهة عامة أو صورة مصدقة منه إذا تعذر على الخصم الحصول عليه، كما يمكن طلب معلومات ذات صلة بالدعوى من الجهة العامة دون إخلال بالأنظمة.
ويبين شرح نظام الإثبات الصادر عن وزارة العدل أن طلب الخصم يحتاج إلى تحديد المحرر المطلوب، وبيان تعذر الحصول عليه، وصلته بالدعوى، والأثر المراد إثباته به.
وهذه نقطة مهمة في إثبات دخل المنفق: ليست كل معلومة مالية مطلوبة لمجرد أنها موجودة، بل يجب أن تكون مرتبطة بواقعة منتجة في الدعوى وأن يكون للمستند وظيفة إثباتية محددة.
كما يجيز نظام الإثبات للمحكمة ندب خبير أو أكثر في المسائل الفنية التي يتطلبها الفصل في النزاع. ويتفق ذلك مع شرح وزارة العدل لنظام الأحوال الشخصية الذي يشير إلى الاستعانة بالخبراء في تقدير النفقة عند عدم وجود اتفاق على مقدار محدد.
ولا يعني وجود الخبرة أن رأي الخبير يستبدل سلطة المحكمة؛ فنظام الإثبات ينص على أن رأي الخبير لا يقيد المحكمة، وعليها بيان أسبابها إذا لم تأخذ به كله أو بعضه.
فائدة إثباتية مهمة:
إذا كان المستند المالي غير موجود لدى الطرف، فالسؤال ليس فقط «كيف أحصل عليه؟»، بل أيضاً: ما الواقعة التي سيُثبتها؟ وما علاقته بالدعوى؟ ولماذا تعذر الحصول عليه مباشرة؟ تحديد هذه النقاط يجعل طلب الدليل أكثر اتصالاً بالمسألة محل النزاع.
7 أدلة مالية تساعد على بناء صورة عن سعة المنفق
هذه العناصر ليست سبعة شروط نظامية يجب اجتماعها، وليست قائمة مستندات إلزامية لكل دعوى. هي خريطة عملية لترتيب ملف إثبات دخل المنفق في دعوى النفقة بحسب طبيعة الحالة وما هو متاح من أدلة.
- بيانات العمل والراتب:
توضح المورد الوظيفي الثابت وما يتضمنه المستند من أجر ومكونات مالية. - الحركة البنكية ذات الصلة:
تكشف نمط التدفقات ومصادرها، مع ضرورة فصل الدخل عن القروض والتحويلات الداخلية والمبالغ الاستثنائية. - مستندات النشاط التجاري أو المهني:
تساعد على ربط النشاط بعائد فعلي بدلاً من مساواة وجود السجل التجاري بالدخل. - غلة الأصول:
تثبت العائد الناتج عن عقار أو أصل آخر عندما توجد مستندات تربط الملكية بمورد مالي. - الموارد الإضافية المثبتة:
مثل مورد دوري مستقل لا يدخل في الراتب الوظيفي وتظهر طبيعته من الأوراق. - الإقرار والمقارنة بين البيانات:
تكشف الفروق بين ما يقر به الطرف وبين ما تظهره المستندات، من دون افتراض نتيجة قبل تفسير التعارض. - مستندات الالتزامات الدورية:
تساعد على استكمال صورة السعة عندما يثبت وجود التزام مالي دوري ذي صلة، من دون اعتباره خصماً حسابياً تلقائياً.
اختبار سريع قبل الاعتماد على أي مستند مالي
اسأل أربعة أسئلة: ما الواقعة التي يثبتها المستند؟ هل المورد متكرر أم عارض؟ هل يعود إلى المنفق شخصياً أم إلى نشاط مستقل؟ وما الاستنتاج الذي لا يسمح المستند بإثباته منفرداً؟ هذه الأسئلة تقلل خطر تحويل المعلومة المالية إلى نتيجة أوسع من دلالتها.
أسئلة شائعة عن إثبات دخل المنفق في دعوى النفقة
ما الفرق بين راتب المنفق وسعته المالية؟
الراتب مورد وظيفي يمكن إثباته ببيانات جهة العمل، بينما سعة المنفق مفهوم أوسع عند تقدير النفقة. وقد تشمل قراءتها دخلاً ثابتاً آخر وغلة أصول والتزامات دورية مثبتة، بحسب ما توضحه المستندات. لذلك قد يكون الراتب محور الصورة المالية في ملف، وجزءاً منها فقط في ملف آخر.
إذا لم يكن للمنفق راتب ثابت، من أين يبدأ الإثبات؟
يبدأ من طبيعة العمل والمورد الذي يمكن ربطه بدليل. ففي العمل الحر أو التجاري قد تكون بيانات العائد والتحويلات المنتظمة وغلة الأصول أكثر دلالة من البحث عن تعريف راتب غير موجود. ويجب الفصل بين إيرادات النشاط وبين ما يعود إلى صاحبه شخصياً.
متى يكون كشف الحساب مفيداً في إثبات مورد إضافي؟
تزداد قيمته عندما يكشف تحويلات متكررة يمكن تحديد مصدرها وطبيعتها. أما زيادة مجموع الإيداعات عن الراتب فلا تكفي وحدها؛ لأن الحساب قد يتضمن قرضاً أو بيع أصل أو تحويلاً داخلياً أو مبلغاً عارضاً يحتاج إلى تفسير قبل وصفه بالدخل.
إلى أي مدى يثبت السجل التجاري القدرة المالية؟
يثبت السجل وجود النشاط المسجل في حدوده، لكنه لا يحدد بمفرده أرباح صاحبه الشخصية أو مقدار دخله الشهري. وتزداد قيمته عندما يقترن بمستندات أخرى تربط النشاط بعائد فعلي يصل إلى المنفق أو يكشف مورداً مالياً منتظماً.
هل ارتفاع الإيداعات عن الراتب يعني إخفاء دخل؟
ليس بالضرورة. الفرق قد يبرر فحصاً إضافياً، لكنه لا يكفي وحده لإثبات إخفاء دخل. يجب تحديد مصدر الأموال وتكرارها وطبيعتها، والتمييز بين المورد الفعلي وبين القروض وبيع الأصول والتحويلات بين الحسابات حتى لا يحتسب المال ذاته أكثر من مرة.
كيف يمكن الاستفادة من مستند موجود لدى جهة عامة؟
يجيز نظام الإثبات للمحكمة ضمن ضوابطه طلب محرر أو صورة مصدقة أو معلومات ذات صلة من جهة عامة. وإذا كان الطلب مقدماً من الخصم فيجب تحديد المستند وصلته بالدعوى وأثره وسبب تعذر الحصول عليه، فلا يكفي طلب بيانات مالية عامة بلا تحديد للواقعة المراد إثباتها.
الخلاصة: ابدأ من الدليل لا من رقم الدخل
إثبات دخل المنفق في دعوى النفقة لا ينبغي أن يتحول إلى جمع الراتب والإيداعات والأصول في رقم واحد. النظام يجعل سعة المنفق معياراً ذا صلة بتقدير النفقة، والشرح الرسمي يوضح أن قراءة السعة قد تمتد إلى الدخل الثابت وغلة الأصول والالتزامات الدورية.
وتبقى قوة الملف في الربط بين كل مورد والدليل المناسب له. تعريف الراتب يثبت ما ورد فيه عن الدخل الوظيفي، وكشف الحساب يكشف حركة تحتاج إلى تفسير، والسجل التجاري يثبت النشاط ولا يحدد أرباح صاحبه بمفرده، وملكية الأصل تختلف عن ثبوت الغلة الناتجة عنه.
وعندما لا يكون المستند متاحاً، يتيح نظام الإثبات أدوات لطلب محررات أو معلومات ذات صلة من الجهات العامة وفق ضوابط محددة، كما يمكن الاستعانة بالخبرة عند الحاجة إلى مسألة فنية.
لذلك فإن أفضل خطوة قبل استخلاص أي نتيجة هي بناء خريطة مالية واضحة: تحديد المورد، وتحديد المستند الذي يثبته، وبيان حدود دلالته، ثم تفسير أي تعارض بين الأدلة. بهذه الطريقة تكون قراءة السعة أقرب إلى الوقائع المثبتة وأبعد عن الافتراض.
عن الكاتب:
المحامي محمد عبود الدوسري — محامٍ مرخص في المملكة العربية السعودية، ترخيص رقم 40462، وممارسة مهنية منذ 2013. ويمكن مراجعة بيانات الصفة المهنية ومصادر التحقق عبر صفحة الترخيص والعضوية.
إخلاء المسؤولية:
هذا المحتوى للتوعية القانونية العامة ولا يمثل تقييماً لدعوى نفقة أو مستند مالي بعينه، ولا يعد استشارة قانونية، ولا يغني عن مراجعة الوقائع والمستندات والنصوص والإجراءات الخاصة بالحالة، ولا تنشأ عن قراءته علاقة محامٍ بموكل.