المراجعة القانونية الكاتب:
المحامي محمد عبود الدوسري
محامٍ مرخص في المملكة العربية السعودية — ترخيص رقم 40462
تاريخ النشر: 21 سبتمبر 2026
دُققت بواسطة: المحامي محمد عبود الدوسري
آخر مراجعة قانونية: 27 سبتمبر 2026
يبدأ فهم استغلال فرص الشركة الاستثمارية من مصدر الفرصة وطريقة وصولها إلى المدير أو عضو مجلس الإدارة، وليس من مجرد تحقق ربح شخصي. فليست كل فكرة يعلم بها المدير فرصة تخص الشركة، كما أن استفادته من مشروع مستقل لا تثبت المخالفة وحدها.
تنظم المادة 27 من نظام الشركات استغلال فرص الشركة إلى جانب أصولها ومعلوماتها، بينما تحدد المادة 12 من اللائحة التنفيذية المعايير التي تساعد على معرفة متى تدخل الفرصة الاستثمارية في نطاق الحظر. ويتركز الفحص على صلة الفرصة بالشركة، وكيف ظهرت، ومدى رغبة الشركة أو توقع استفادتها منها.
ولهذا يجب إعادة بناء الواقعة بالترتيب: ظهور الفرصة، ثم وصولها إلى المدير، وعلاقتها بالشركة، وموقف الشركة منها، وانتقالها إلى المستفيد، وما ترتب عليها من منفعة أو ضرر.
يُحظر استغلال فرص الشركة الاستثمارية عندما تكون الفرصة معروضة على المدير أو عضو مجلس الإدارة بسبب صفته، أو معروضة على الشركة، وتدخل ضمن أنشطة الشركة المعتادة أو تكون الشركة راغبة في الاستفادة منها أو متوقعًا أن تستفيد منها. ويجب كذلك تحديد المنفعة المباشرة أو غير المباشرة التي ترتبت على الاستغلال.
| نقطة الفحص | السؤال |
|---|---|
| مصدر الفرصة | هل عُرضت على المدير بسبب صفته أم على الشركة؟ |
| صلة الفرصة بالشركة | هل تدخل ضمن نشاطها المعتاد؟ |
| استفادة الشركة | هل ترغب الشركة أو يتوقع أن تستفيد من الفرصة؟ |
| المستفيد | هل استفاد المدير أو جهة مرتبطة به؟ |
| الإثبات | ما المستندات التي تربط مراحل الواقعة ببعضها؟ |
اللائحة التنفيذية لنظام الشركات — جريدة أم القرى. تم التحقق: سبتمبر 2026.
ما المقصود باستغلال فرص الشركة الاستثمارية؟
لا يجعل نظام الشركات كل فكرة أو مشروع يعلم به المدير فرصة تخص الشركة. فالمعرفة العامة بسوق معين، أو معرفة وجود أصل معروض للبيع، أو ملاحظة نمو قطاع معين لا تكفي وحدها للقول إن الفرصة أصبحت من فرص الشركة.
يظهر نطاق الحماية عندما تكون الفرصة معروضة على المدير أو عضو مجلس الإدارة بسبب صفته، أو عندما تكون معروضة على الشركة نفسها، ثم تتحقق الصلة التي حددتها اللائحة التنفيذية بين الفرصة وبين نشاط الشركة أو استفادتها المتوقعة.
وهذا يعني أن تحليل استغلال فرص الشركة الاستثمارية لا يبدأ من سؤال: «هل ربح المدير؟» بل من سؤال سابق عليه: «هل كانت هذه الفرصة أصلًا من الفرص التي يحميها النظام لصالح الشركة؟».
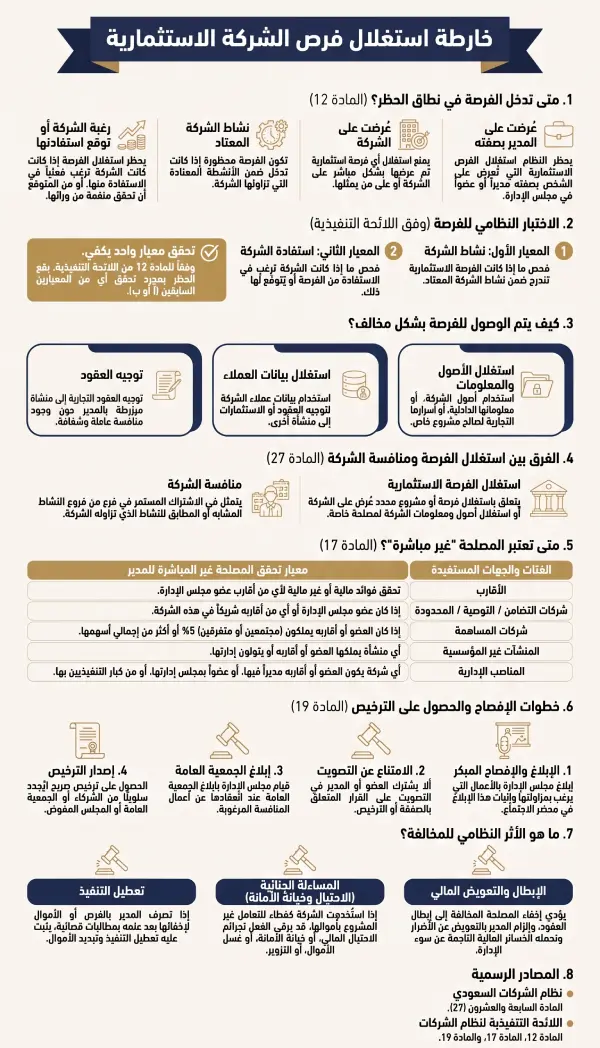
الاختباران النظاميان للفرصة
يعتمد تحديد استغلال فرص الشركة الاستثمارية على معيارين أساسيين في المادة 12 من اللائحة التنفيذية. ويكفي أن تدخل الواقعة في أحدهما حتى تصبح صلة الفرصة بالشركة محل فحص جدي.
المعيار الأول: دخول الفرصة ضمن أنشطة الشركة المعتادة. ويركز هذا المعيار على الأعمال التي تزاولها الشركة بالفعل. فإذا كانت الفرصة تقع في نطاق نشاط تمارسه الشركة بصورة معتادة، فقد تدخل في نطاق الحماية حتى لو لم يصدر قرار مستقل بملاحقة الصفقة نفسها.
ولا يُفهم النشاط المعتاد من اسم النشاط في وثيقة واحدة فقط. فقد تساعد العقود السابقة، والمشروعات القائمة، وطبيعة العمليات التي تنفذها الشركة على بيان مدى اتصال الفرصة بأعمالها الفعلية.
المعيار الثاني: رغبة الشركة في الاستفادة من الفرصة أو توقع استفادتها منها. ويظهر هذا المعيار بصورة خاصة عندما ترتبط الفرصة بخطة توسع أو استثمار مستقبلي. وقد تكشف دراسات الجدوى، ومحاضر الاجتماعات، والمراسلات، وخطط التوسع عن وجود هذه الرغبة أو التوقع.
ويرتبط هذا التحليل بالإطار الأوسع الذي يشرحه مقال واجب العناية والولاء لمدير الشركة، بينما تظل هذه الصفحة مخصصة للفرصة الاستثمارية نفسها.
كيف نحدد ارتباط الفرصة بالشركة؟
لا يبدأ الفحص من الشخص الذي نفذ المشروع في النهاية، بل من رحلة الفرصة قبل التنفيذ. فالفرصة التي تصل إلى المدير بصفته الإدارية تختلف عن معلومة عرف بها بصورة مستقلة عن الشركة.
وتشمل الوقائع التي تستحق الفحص عرضًا أرسله مستثمر إلى المدير بصفته ممثلًا للشركة، أو مشروعًا طرحه عميل أثناء علاقة قائمة مع الشركة، أو فرصة ظهرت أثناء مفاوضات أو دراسة أعدت لحسابها، أو عرضًا وصل إلى الشركة ثم انتقل لاحقًا إلى المدير أو جهة مرتبطة به.
سؤال تحليلي مهم
لو لم يكن هذا الشخص مديرًا أو عضو مجلس إدارة في الشركة، فهل كان سيصل إلى الفرصة بالطريقة نفسها؟
هذا السؤال ليس قاعدة نظامية مستقلة، لكنه يساعد على تحليل سبب وصول الفرصة إلى الشخص وعلاقة ذلك بصفته داخل الشركة.
ماذا لو وصلت الفرصة إلى بريد المدير الشخصي؟
عنوان البريد لا يحسم طبيعة الفرصة. فقد تصل الرسالة إلى بريد شخصي لأن المرسل يعرف الشخص بصفته مديرًا للشركة، وقد تصل إلى بريد العمل في موضوع لا يرتبط بالشركة أصلًا.
لذلك يتركز التحليل على سبب التواصل، وصفة المتلقي، والعلاقة السابقة بين الأطراف، والسياق الذي عرضت فيه الفرصة. هذه الوقائع أكثر دلالة من وسيلة الاتصال وحدها.
ماذا لو عرف المدير بالفرصة قبل تولي الإدارة؟
المعرفة السابقة عامل مهم، لكنها لا تقدم حكمًا آليًا. يجب تحديد مدى اكتمال الفرصة قبل التعيين، وما الذي حدث لها بعد تولي المنصب.
وقد تكون الفكرة سابقة للإدارة، ثم يعتمد تطويرها لاحقًا على معلومات أو بيانات أو أصول أو علاقات تخص الشركة. في هذه الحالة قد يحتاج التحليل إلى الفصل بين أصل الفرصة وبين استخدام موارد الشركة في تطويرها.
ماذا لو رفضت الشركة الفرصة؟
رفض الشركة لا يعني تلقائيًا أن الفرصة أصبحت متاحة للمدير. فالمادة 12 لا تعتمد على رغبة الشركة وحدها، وإنما تتضمن أيضًا معيار دخول الفرصة ضمن أنشطة الشركة المعتادة.
فإذا كانت الفرصة في صميم النشاط المعتاد للشركة، فقد تبقى هذه الصلة قائمة رغم رفض صفقة معينة. أما إذا كانت خارج النشاط المعتاد، فقد يصبح توثيق موقف الشركة ورغبتها أو انتهاء اهتمامها بها أكثر أهمية في تحليل الواقعة.
ولهذا ينبغي فحص طبيعة الرفض وأسبابه، وما إذا كانت الشركة قد أغلقت الموضوع بالفعل، وهل بقيت الفرصة متصلة بأعمالها، وهل استخدم المدير بعد ذلك معلومات أو أصولًا أو علاقات نشأت من خلال الشركة.
قاعدة عملية:
رفض الشركة للفرصة لا يعد تصريحًا تلقائيًا للمدير باستغلالها، كما أنه لا يعني أن الحظر يستمر في كل حالة. يجب العودة إلى طبيعة النشاط وبقية الوقائع والمستندات.
متى تكون منفعة المدير مباشرة أو غير مباشرة؟
يتطلب استغلال فرص الشركة الاستثمارية فحص الجهة التي حصلت على المنفعة في النهاية. وقد تكون المنفعة مباشرة للمدير، أو غير مباشرة من خلال جهة أخرى ترتبط به اقتصاديًا أو من خلال التصرف.
تكون الصورة أكثر وضوحًا عندما ينفذ المدير المشروع باسمه أو تنتقل الفرصة إلى منشأة يملكها. أما إذا انتقلت إلى قريب أو جهة مستقلة، فلا تكفي العلاقة الشخصية وحدها لإثبات المصلحة؛ بل يلزم تحديد دور المدير والمنفعة التي ترتبت له.
| الواقعة | الفحص المطلوب |
|---|---|
| أخذ المدير المشروع باسمه | هل تحققت منفعة مباشرة من فرصة تخص الشركة؟ |
| انتقلت الفرصة إلى شركة يملكها المدير | علاقة الملكية وطريقة انتقال الفرصة |
| حصلت جهة مرتبطة بالمدير على المشروع | وجود منفعة غير مباشرة يمكن إثباتها |
| حصل طرف مستقل على الفرصة | هل كان للمدير دور أو منفعة فعلية؟ |
| استخدمت معلومات الشركة | هل توجد مخالفة مستقلة تتعلق باستغلال المعلومات؟ |
وعندما تصبح المسألة الأساسية هي وجود مصلحة شخصية في عقد، وطريقة الإفصاح عنها، والجهة صاحبة الترخيص، تكون النية مختلفة. ويمكن الرجوع في هذه الحالة إلى تعارض مصالح مدير الشركة في السعودية.
ما الفرق بين استغلال الفرصة ومنافسة الشركة؟
الفصل بين الحالتين مهم لأن نظام الشركات يعالجهما في فقرتين مختلفتين. استغلال الفرصة يتعلق عادة بمشروع أو استثمار محدد، بينما المنافسة تتعلق بنشاط ينافس الشركة أو أحد فروع نشاطها.
| استغلال الفرصة | منافسة الشركة |
|---|---|
| يركز على فرصة أو مشروع محدد | يركز على نشاط منافس |
| تعالجه المادة 27/3 | تعالجه المادة 27/2 |
| قد يقع دون إنشاء نشاط منافس مستمر | قد توجد المنافسة دون أخذ فرصة محددة |
| يتطلب إثبات صلة الفرصة بالشركة | يتطلب فحص طبيعة النشاط المنافس |
قد يأخذ المدير فرصة واحدة دون أن يؤسس مشروعًا ينافس الشركة بصورة مستمرة. وفي الاتجاه الآخر، قد يمارس نشاطًا منافسًا دون أن يكون النزاع متعلقًا بفرصة استثمارية بعينها.
كما أن أحكام الترخيص المرتبطة بالمنافسة لا ينبغي نقلها تلقائياً إلى استغلال فرص الشركة الاستثمارية؛ لأن الفقرتين تعالجان حالتين مختلفتين.
كيف تثبت استغلال المدير لفرصة الشركة؟
الإثبات في هذا النوع من الوقائع يعتمد عادة على مجموعة مستندات مترابطة، وليس على وثيقة واحدة. والأكثر فاعلية هو بناء الملف من اللحظة التي ظهرت فيها الفرصة حتى انتقالها إلى المستفيد النهائي.
| المستند | ما الذي يساعد على إثباته؟ |
|---|---|
| عرض الاستثمار أو المشروع | طبيعة الفرصة وتاريخ ظهورها |
| البريد والمراسلات | مصدر الفرصة وكيف وصلت |
| دراسة الجدوى | اهتمام الشركة بالمشروع أو المجال |
| محاضر الاجتماعات | علم الإدارة وموقف الشركة من الفرصة |
| خطط التوسع | توقع استفادة الشركة من المجال أو المشروع |
| عقد التأسيس أو النظام الأساس | طبيعة النشاط وهيكل الإدارة |
| العقد النهائي | الجهة التي حصلت على الفرصة فعليًا |
| السجل التجاري وبيانات الملكية | صلة المدير بالجهة المستفيدة |
| السجلات المالية | الربح أو المنفعة أو الضرر عند الحاجة إلى إثباته |
ما التسلسل الزمني الذي يجب إثباته؟
هذا التسلسل يبين وظيفة كل مستند. فعرض الاستثمار قد يثبت وجود الفرصة، لكنه لا يثبت وحده أن المدير استغلها. كما أن السجل التجاري قد يثبت علاقته بالجهة المستفيدة، لكنه لا يثبت وحده سبب انتقال الفرصة إليها.
وتساعد دراسة المستندات مجتمعة على تحديد ما إذا كانت هناك سلسلة مترابطة بين معرفة المدير بالفرصة بسبب منصبه وبين انتقالها لاحقًا إلى جهة استفاد منها بصورة مباشرة أو غير مباشرة.
ما الأثر النظامي إذا ثبت استغلال الفرصة؟
يجب الفصل بين الحظر وبين الجزاء المحدد وبين دعوى المسؤولية. فالمادة 27/3 تقرر عدم جواز استغلال أصول الشركة أو معلوماتها أو فرصها الاستثمارية لتحقيق مصلحة مباشرة أو غير مباشرة.
لكن الجزاءات التي نص عليها النظام صراحة لمخالفة بعض الفقرات الأخرى من المادة 27 لا ينبغي نقلها تلقائيًا إلى الفقرة الثالثة. لذلك لا يصح الجزم بأن مجرد إثبات استغلال الفرصة يؤدي تلقائيًا إلى إبطال عقد أو رد ربح استنادًا إلى حكم وضعه النظام لمخالفة أخرى.
إذا ترتب على المخالفة ضرر، تصبح المادة 28 مهمة؛ لأنها تقرر مسؤولية المديرين وأعضاء مجلس الإدارة عن الضرر الناتج عن مخالفة نظام الشركات أو وثائق الشركة أو الخطأ أو الإهمال أو التقصير.
ثلاث نقاط يجب فصلها
- ما الفعل أو المخالفة المنسوبة إلى المدير؟
- ما الضرر الذي أصاب الشركة أو صاحب الحق؟
- ما العلاقة بين التصرف والضرر؟
وعندما يصبح السؤال متعلقًا بمن يملك رفع المطالبة وشروطها ومددها، تنتقل نية البحث إلى دعوى المسؤولية في نظام الشركات بدل توسيع هذه الصفحة إلى إجراءات الدعوى.
نظام الشركات — المادتان 27 و28 . تم التحقق: سبتمبر 2026.
ماذا لو استقال المدير قبل تنفيذ الفرصة؟
لا يكفي تاريخ الاستقالة وحده لحسم الواقعة. يجب تحديد متى ظهرت الفرصة، ومتى علم بها المدير، وما الذي فعله أثناء وجوده في الإدارة، وهل استخدم معلومات أو أصولًا تخص الشركة.
ولهذا قد تكون التصرفات السابقة للاستقالة ذات أهمية حتى إذا اكتمل تنفيذ المشروع بعدها. وفي المقابل لا ينبغي افتراض أن كل استثمار يتم بعد انتهاء الصفة الإدارية يخضع تلقائيًا للحظر نفسه دون فحص الوقائع.
كيف تفحص الشركة الواقعة قبل اتخاذ إجراء؟
قبل وصف الواقعة بأنها استغلال فرص الشركة الاستثمارية، يفيد اتباع مسار ثابت يمنع الخلط بينها وبين المنافسة أو تعارض المصالح أو المسؤولية العامة.
- حدد الفرصة: ما المشروع أو العقد أو الأصل محل البحث؟
- حدد مصدرها: كيف وصلت إلى المدير أو عضو المجلس؟
- قارنها بالنشاط: هل تدخل في أنشطة الشركة المعتادة؟
- افحص استفادة الشركة: هل توجد رغبة أو توقع واقعي للاستفادة منها؟
- حدد المستفيد: المدير أم منشأة مرتبطة أم طرف مستقل؟
- اجمع الوثائق: العروض والمراسلات والمحاضر والدراسات والعقود.
- أنشئ التسلسل الزمني: من ظهور الفرصة حتى تنفيذها.
- حدد الوصف الصحيح: فرصة استثمارية أم منافسة أم استغلال معلومات أو أصول؟
- حدد الضرر: إذا كان المطلوب الانتقال إلى مسؤولية أو تعويض.
ويفيد هذا المسار في الحوكمة قبل النزاع أيضًا؛ لأن توثيق الفرص الجوهرية وموقف الشركة منها يجعل إعادة بناء القرار لاحقًا أكثر دقة من الاعتماد على مراسلات متفرقة أو ذاكرة الأشخاص.
الأسئلة الشائعة حول استغلال فرص الشركة الاستثمارية
متى تعتبر الفرصة الاستثمارية من فرص الشركة؟
تدخل الفرصة في نطاق المادة 12 عندما تكون معروضة على المدير بسبب صفته أو معروضة على الشركة، ويتحقق أحد معيارين: دخولها ضمن أنشطة الشركة المعتادة، أو رغبة الشركة في الاستفادة منها أو توقع استفادتها منها. ويظل تحديد ذلك مرتبطًا بطبيعة النشاط والمستندات والوقائع.
هل يجوز للمدير الاستفادة من فرصة عرف بها خارج العمل؟
ليست كل فرصة يعرفها المدير من فرص الشركة. يجب تحديد سبب وصولها إليه، وما إذا كانت مرتبطة بصفته الإدارية، ثم فحص علاقتها بأنشطة الشركة أو استفادتها المتوقعة. كما يجب التحقق مما إذا استُخدمت معلومات أو أصول تخص الشركة في تطوير المشروع.
ماذا لو عُرضت الفرصة على المدير شخصيًا؟
العرض الشخصي لا يخرج الفرصة تلقائيًا من نطاق الحماية. الأهم هو سبب العرض والصفة التي تعامل بها الطرف الآخر مع المدير. فإذا وصل العرض إليه بسبب منصبه ثم اتصل بنشاط الشركة أو استفادتها المتوقعة، تصبح قواعد استغلال الفرص ذات صلة.
ماذا لو رفضت الشركة الفرصة ثم أخذها المدير؟
رفض الشركة لا يشكل تصريحًا تلقائيًا. يجب فحص ما إذا كانت الفرصة لا تزال ضمن النشاط المعتاد، وهل انتهت رغبة الشركة أو توقع استفادتها منها، وما إذا استخدم المدير بعد الرفض معلومات أو موارد أو علاقات تخص الشركة لتنفيذ المشروع.
ما الفرق بين استغلال الفرصة ومنافسة الشركة؟
استغلال الفرصة يركز على مشروع أو استثمار محدد مرتبط بالشركة وتنظمه المادة 27/3، بينما المنافسة تركز على ممارسة نشاط ينافس الشركة أو أحد فروع نشاطها وتنظمها المادة 27/2. وقد تتحقق إحدى الحالتين دون تحقق الأخرى بحسب الوقائع.
ما أهم الأدلة لإثبات استغلال فرصة الشركة؟
تختلف الأدلة بحسب الواقعة، لكن من أبرزها عرض الاستثمار، والمراسلات، ودراسات الجدوى، ومحاضر الاجتماعات، وخطط التوسع، والعقد النهائي، والسجل التجاري، وبيانات الملكية والسجلات المالية. وتكون أقوى عندما ترتب في تسلسل يوضح انتقال الفرصة من الشركة إلى المستفيد.
الخلاصة القانونية
استغلال فرص الشركة الاستثمارية لا يثبت بمجرد تحقيق المدير ربحًا من مشروع جديد. يبدأ الاختبار من مصدر الفرصة، ثم صلتها بالنشاط المعتاد للشركة، وما إذا كانت الشركة ترغب أو يتوقع أن تستفيد منها، ثم تحديد المستفيد وكيف وصلت إليه الفرصة.
كما يجب عدم الخلط بين الفرصة الاستثمارية ومنافسة الشركة أو تعارض المصالح أو دعوى المسؤولية؛ فلكل منها أساس ونطاق مختلف.
والخطوة العملية عند ظهور واقعة محددة هي جمع العرض والمراسلات والمحاضر والدراسات والعقود وبيانات الجهة المستفيدة في ملف زمني واحد، ثم تحديد الحكم النظامي المناسب لكل مرحلة قبل تقرير الأثر القانوني.
إخلاء المسؤولية
هذا المحتوى للتوعية القانونية العامة، ولا يعد استشارة قانونية لحالة محددة ولا ينشئ علاقة موكل بمحامٍ. ويختلف التقييم بحسب شكل الشركة، ووثائقها، وطبيعة الفرصة، ومصدرها، والمستندات والوقائع المرتبطة بكل حالة.
عن الكاتب
المحامي محمد عبود الدوسري
محامٍ مرخص في المملكة العربية السعودية — ترخيص رقم 40462.
بيانات التحقق المهني:
الترخيص والعضوية