الكاتب والمراجع القانوني:
المحامي محمد عبود الدوسري
محامٍ مرخص في المملكة العربية السعودية — ترخيص رقم 40462
نُشر: 24 سبتمبر 2026 | دُققت بواسطة: المحامي محمد عبود الدوسري
آخر مراجعة قانونية: 27 سبتمبر 2026
تبدأ مسؤولية المدير تجاه الغير عندما لا يقتصر النزاع على التزام تجاري على الشركة، بل يوجد فعل أو امتناع منسوب إلى الإدارة ترتب عليه ضرر للغير.
ولا يصبح المدير مسؤولًا شخصيًا لمجرد تعثر الشركة أو عدم سداد دين أو خسارة صفقة. فالمادة 28 من نظام الشركات تربط المسؤولية بمخالفة النظام أو وثائق الشركة، أو بخطأ أو إهمال أو تقصير في أداء أعمال الإدارة، وبضرر نشأ بسبب ذلك.
لذلك يجب فصل سؤالين منذ البداية: هل يوجد التزام على الشركة تجاه المتضرر؟ وهل يوجد، فوق ذلك، سبب مستقل لمساءلة المدير عن فعل إداري أضر به؟
ويقوم التحليل في هذه الصفحة على سبعة عناصر: صفة المتضرر، والفعل المنسوب إلى المدير، وأساس المسؤولية، والضرر، والعلاقة السببية، ونسبة الفعل إلى المدير، ثم الأدلة التي تربط هذه العناصر بعضها ببعض.
مسؤولية المدير تجاه الغير لا تنشأ من وجود دين على الشركة أو نتيجة تجارية سيئة وحدهما. يلزم وجود فعل أو امتناع يمكن نسبته إلى المدير ويدخل في مخالفة النظام أو وثائق الشركة، أو الخطأ أو الإهمال أو التقصير، ثم إثبات ضرر أصاب الغير ووجود علاقة بين ذلك السلوك والضرر.
المصدر الرسمي:نظام الشركات — هيئة الخبراء بمجلس الوزراء، وبخاصة المادة 28. تم التحقق: سبتمبر 2026.
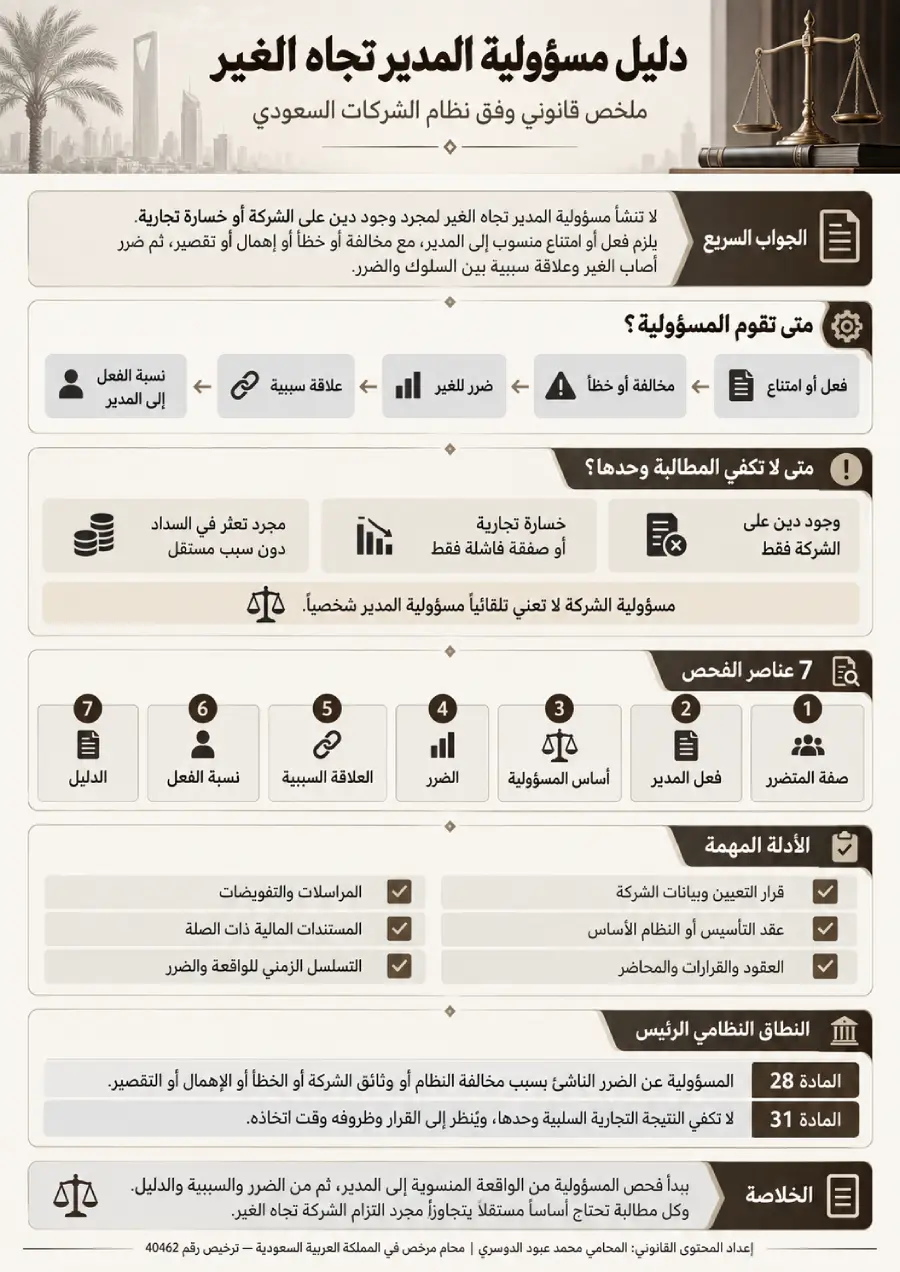
متى تقوم مسؤولية المدير تجاه الغير؟
تقوم مسؤولية المدير تجاه الغير عند اجتماع عناصر لا يكفي أحدها منفرداً. فوجود الضرر دون تحديد السلوك المنسوب إلى المدير لا يحسم المسؤولية، كما أن وجود مخالفة لا يكفي إذا لم يثبت أن الضرر المطالب به نشأ بسببها.
تقرر المادة 28 مسؤولية المدير وأعضاء مجلس الإدارة عن تعويض الغير عن الضرر الذي ينشأ بسبب مخالفة نظام الشركات أو عقد تأسيس الشركة أو نظامها الأساس، أو بسبب الأخطاء أو الإهمال أو التقصير في أداء الأعمال.
ولهذا لا يبدأ التحليل من مقدار الخسارة، وإنما من الفعل أو الامتناع المحدد، ثم الأساس النظامي المنسوب إليه، ثم الضرر، ثم الصلة السببية بين الاثنين.
| عنصر الفحص | السؤال الأساسي |
|---|---|
| الفعل أو الامتناع | ماذا فعل المدير أو ماذا امتنع عن فعله؟ |
| الأساس النظامي | ما النص أو الواجب أو القيد الذي يقال إنه خالفه؟ |
| الضرر | ما الضرر المحدد الذي أصاب الغير؟ |
| العلاقة السببية | هل نشأ الضرر بسبب فعل المدير أم بسبب عامل آخر؟ |
| نسبة الفعل | هل التصرف منسوب إلى هذا المدير تحديدًا؟ |
| التوقيت | متى وقع الفعل ومتى ظهر الضرر؟ |
| الإثبات | ما المستند الذي يثبت كل مرحلة؟ |
من المقصود بالغير في المادة 28؟
تذكر المادة 28 الغير بصورة مستقلة عن الشركة والشركاء والمساهمين، لكنها لا تضع في النص نفسه قائمة مغلقة بكل من يدخل تحت هذا الوصف.
وفي نطاق هذه الصفحة يقصد بالغير الطرف الخارجي الذي يدعي أن ضرراً أصابه بسبب فعل من أفعال الإدارة. وقد يكون مركزه ناشئًا عن تعامل أو عقد أو واقعة أخرى، لكن مجرد وجود علاقة تجارية مع الشركة لا يكفي لإثبات مسؤولية المدير.
السؤال الحاسم هو: هل أصاب هذا الطرف ضرر يمكن نسبته إلى مخالفة أو خطأ أو إهمال أو تقصير من الإدارة؟
ومن هنا تختلف مسؤولية الإدارة عن المطالبة العقدية العادية. فقد يكون للطرف حق تجاه الشركة بسبب العقد، بينما يحتاج الانتقال إلى مسؤولية المدير إلى أساس مستقل يمكن إثباته.
هل يصبح دين الشركة ديناً شخصياً على المدير؟
وجود دين ثابت على الشركة لا يثبت بذاته مسؤولية المدير تجاه الغير، ولا يحول تلقائيًا التزام الشركة إلى التزام شخصي على المدير.
يقرر نظام الشركات أن الشركة تكتسب الشخصية الاعتبارية بعد قيدها لدى السجل التجاري، وأن العقود والأعمال التي أجراها المؤسسون لحسابها تنتقل إلى ذمتها عند القيد وفق المادة 9. أما مساءلة المدير بموجب المادة 28 فتحتاج إلى سبب يتعلق بسلوكه الإداري والضرر الناشئ عنه.
ولهذا يجب فصل ثلاثة مستويات: دين الشركة، ومسؤولية الشريك بحسب شكل الشركة، ومسؤولية المدير عن أعمال الإدارة.
فعدم سداد الشركة لمبلغ مستحق لا يثبت وحده أن المدير مدين بذلك المبلغ شخصياً. لكن إذا ثبت فعل مستقل للمدير يدخل في أسباب المادة 28 وأدى إلى ضرر، يصبح فحص مسؤوليته مسألة مستقلة عن مجرد وجود الدين.
ما أخطاء الإدارة التي قد ترتب المسؤولية؟
لا تحصر المادة 28 المسؤولية في وصف واحد؛ فهي تشير إلى مخالفة النظام أو عقد التأسيس أو النظام الأساس، وإلى الأخطاء والإهمال والتقصير في أداء الأعمال. ولهذا يبدأ تقييم مسؤولية المدير تجاه الغير من توصيف السلوك نفسه، وليس من وصف النتيجة بأنها سيئة أو غير موفقة.
مخالفة النظام أو وثائق الشركة
قد يكون أساس المسؤولية مخالفة حكم نظامي أو قاعدة واردة في عقد التأسيس أو النظام الأساس، لكن وجود المخالفة لا يغني عن بيان الضرر الذي نشأ بسببها.
وإذا كانت الواقعة في حقيقتها متعلقة بحدود سلطة المدير في التوقيع أو الاقتراض أو الرهن أو التصرف، فالأدق الرجوع إلى مسؤولية المدير عن تجاوز صلاحياته بدل إعادة شرح حدود السلطة داخل هذه الصفحة. أما السؤال هنا فهو أضيق: إذا ثبتت المخالفة، فهل أنتجت ضررًا للغير يمكن نسبته إلى الإدارة؟
الخطأ والإهمال والتقصير
لا يكفي وصف المدير بأنه أساء الإدارة. يجب تحديد ما كان مطلوبًا منه، وما الذي فعله أو لم يفعله، والظروف والمعلومات القائمة وقت التصرف.
وقد يكون النزاع متعلقاً بمستوى العناية أو استقلال القرار أو المعلومات التي سبقت التصرف. وفي هذه الحالة يشرح مقال واجب العناية والولاء لمدير الشركة معيار السلوك الإداري ذاته. أما هذه الصفحة فتبحث المرحلة التالية: هل امتد أثر ذلك السلوك إلى الغير على نحو ينشئ ضرراً يمكن نسبته إلى المدير؟
لماذا تعد العلاقة السببية جوهر المسؤولية؟
العلاقة السببية هي الحلقة التي تربط السلوك المنسوب إلى المدير بالضرر المطلوب التعويض عنه.
فقد توجد مخالفة إدارية، لكن الضرر الذي يدعيه المتضرر يكون قد نشأ عن سبب مستقل، مثل فعل شخص آخر أو واقعة تجارية منفصلة. عندها لا يكفي إثبات المخالفة للوصول مباشرة إلى نتيجة بشأن التعويض. وفي المقابل قد تكشف المستندات والتواريخ عن تسلسل واضح يبدأ بفعل الإدارة وينتهي بالضرر المحدد.
إثبات الخطأ لا يغني عن إثبات الضرر، وإثبات الضرر لا يغني عن بيان أنه نشأ بسبب الفعل أو الامتناع المنسوب إلى المدير. لذلك يجب بناء الملف حول الواقعة والضرر والتسلسل الزمني الذي يصل بينهما، لا حول وصف عام لسوء الإدارة.
ما الأدلة المهمة لإثبات مسؤولية المدير تجاه الغير؟
لا يبدأ ملف مسؤولية المدير تجاه الغير من مبلغ التعويض المطلوب، بل من الواقعة التي يقال إنها أنشأت المسؤولية ثم من المستندات التي تثبت مراحلها.
| العنصر | مستندات قد تكون ذات صلة |
|---|---|
| صفة المدير | قرار التعيين وبيانات الشركة |
| نطاق السلطة | عقد التأسيس أو النظام الأساس والتفويضات |
| التصرف المنسوب إليه | العقد والقرار والمحضر والمراسلات |
| أساس المخالفة | النص النظامي أو الوثيقة أو القيد محل الاستناد |
| الضرر | العقود والمطالبات والسجلات والمستندات المالية ذات الصلة |
| العلاقة السببية | التسلسل الزمني والمراسلات والتقارير والخبرة عند الحاجة |
ولا توجد وثيقة واحدة تصلح لجميع النزاعات. فقيمة كل مستند تتحدد بالواقعة التي يراد إثباتها وبصلته بالفعل والضرر.
كما لا ينبغي وصف القوائم المالية أو المراسلات أو المحاضر بأنها دليل قاطع على المسؤولية لمجرد وجودها؛ بل يجب تحديد ما يثبته كل مستند وقراءته ضمن بقية الأدلة.
كيف يُبنى التسلسل الزمني للضرر؟
يساعد هذا التسلسل على اكتشاف الفجوات مبكراً. فإذا لم توجد حلقة واضحة بين الفعل المنسوب إلى المدير وبين الضرر، تصبح المشكلة في إثبات السببية لا في عدد المستندات المقدمة.
ماذا لو شارك أكثر من مدير في القرار؟
وجود أكثر من صاحب قرار لا يعني أن هذه الصفحة يجب أن تعيد شرح جميع قواعد القرارات الجماعية.
تضع المادة 28 أحكامًا تتعلق بالمسؤولية الشخصية والمشتركة وطريقة صدور القرار. وقد خُصص مقال مسؤولية قرارات مجلس الإدارة لفحص الإجماع والأغلبية والاعتراض والغياب بصورة مستقلة. أما هنا فالمطلوب تحديد الفعل الذي أصاب الغير بالضرر، ومن يُنسب إليه ذلك الفعل، وما إذا كانت عناصر المادة 28 متوافرة.
هل الخسارة التجارية تكفي لمساءلة المدير؟
لا. النتيجة التجارية السلبية لا تثبت مسؤولية المدير تجاه الغير بمجرد تحققها. تنص المادة 31 على قاعدة لتقييم القرار الذي يتخذه المدير أو عضو مجلس الإدارة أو يصوت عليه بحسن نية. وترتبط القاعدة بعدم وجود مصلحة في موضوع القرار، والإحاطة به إلى الحد المناسب وفق الاعتقاد المعقول، والاعتقاد الجازم والعقلاني بأن القرار يحقق مصالح الشركة.
كما يقع عبء إثبات خلاف ذلك على المدعي، ويشمل مفهوم القرار لأغراض المادة 31 التصرف أو عدم التصرف في أمر يتعلق بأعمال الشركة. ولهذا يجب تقييم القرار وفق الظروف والمعلومات القائمة وقت اتخاذه، لا بناءً على معرفة النتيجة اللاحقة وحدها.
ماذا لو كان للمدير مصلحة شخصية؟
إذا كانت الواقعة مبنية أساساً على وجود مصلحة مباشرة أو غير مباشرة للمدير في العقد أو القرار، فإن نية البحث تختلف عن مسؤولية الغير ذاتها.
في هذه الحالة يعالج مقال تعارض مصالح مدير الشركة الإفصاح والترخيص والمصلحة المباشرة وغير المباشرة بصورة مستقلة.
أما في هذه الصفحة فوجود المصلحة لا يهم إلا بقدر ارتباطه بالفعل الذي يقال إنه سبب ضرراً للغير.
7 شروط لفحص مسؤولية المدير تجاه الغير
يمكن تنظيم فحص مسؤولية المدير تجاه الغير في سبعة اختبارات مترابطة. وهذه ليست شروطاً إجرائية جديدة أضافها النظام، بل منهج لتحليل عناصر المادة 28 والوقائع والأدلة.
| الاختبار | ما الذي يجب حسمه؟ |
|---|---|
| 1. صفة المتضرر | ما علاقته بالشركة وما مصدر حقه؟ |
| 2. فعل المدير | ما التصرف أو الامتناع المنسوب إليه تحديداً؟ |
| 3. أساس المسؤولية | هل توجد مخالفة أو خطأ أو إهمال أو تقصير؟ |
| 4. الضرر | ما الضرر المحدد الذي أصاب الغير؟ |
| 5. السببية | هل نشأ الضرر بسبب فعل المدير؟ |
| 6. نسبة الفعل | هل الفعل شخصي أم مرتبط بقرار جماعي؟ |
| 7. الدليل | هل تربط المستندات العناصر السابقة زمنيًا وموضوعيًا؟ |
أين تنتهي هذه الصفحة وتبدأ دعوى المسؤولية؟
تنتهي نية هذه الصفحة عند تحديد ما إذا كان هناك أساس لمساءلة المدير بسبب ضرر أصاب الغير. أما عندما يتحول السؤال إلى من يملك رفع الدعوى، وما شروطها، وما أثر إبراء الذمة، وما المدد النظامية، فإن نية البحث تصبح مختلفة.
ولهذا تعالج صفحة دعوى المسؤولية في نظام الشركات إجراءات المطالبة وشروطها ومددها بصورة مستقلة.
يشرح هذا المحتوى متى يمكن بحث مسؤولية المدير عن ضرر أصاب طرفًا من الغير، وكيف يفصل بين التزام الشركة وبين السبب المستقل لمسؤولية الإدارة.
النطاق النظامي الرئيس: المادتان 28 و31 من نظام الشركات السعودي | آخر تحقق: سبتمبر 2026
الأسئلة الشائعة حول مسؤولية المدير تجاه الغير
متى يسأل المدير عن ضرر أصاب شخصًا من الغير؟
تنشأ المساءلة عندما يوجد فعل أو امتناع منسوب إلى المدير يدخل في مخالفة نظام الشركات أو وثائق الشركة، أو يمثل خطأ أو إهمالًا أو تقصيرًا، وينشأ عنه ضرر للغير. ولا يكفي وجود الضرر وحده، بل يجب أيضًا بيان الصلة بين فعل الإدارة والضرر محل المطالبة.
هل عدم سداد الشركة لدين يجعل المدير مسؤولًا شخصيًا؟
ليس بمجرده. وجود دين ثابت على الشركة لا يثبت تلقائيًا مسؤولية المدير بموجب المادة 28. يجب وجود سبب مستقل يتعلق بسلوكه الإداري، مثل مخالفة أو خطأ أو إهمال أو تقصير، مع إثبات أن هذا السبب أدى إلى ضرر محدد أصاب صاحب المطالبة.
ما المقصود بالغير في المادة 28؟
تذكر المادة 28 الغير بصورة مستقلة عن الشركة والشركاء والمساهمين، دون قائمة مغلقة في النص نفسه. لذلك يتحدد مركز المتضرر بحسب علاقته بالشركة والواقعة ومصدر الضرر، مع بقاء الشرط الأساسي هو إثبات ضرر نشأ بسبب أحد أسباب مسؤولية الإدارة التي يقررها النظام.
هل يكفي إثبات مخالفة المدير للحصول على تعويض؟
لا يكفي إثبات المخالفة مجردة عن أثرها. فالمادة 28 تربط التعويض بالضرر الذي ينشأ بسبب المخالفة أو الخطأ أو الإهمال أو التقصير. ولذلك يجب تحديد الضرر نفسه ثم بيان العلاقة التي تربطه بالسلوك المنسوب إلى المدير بدل افتراض السببية تلقائيًا.
هل الخسارة التجارية دليل على خطأ المدير؟
لا. النتيجة السلبية وحدها لا تثبت المسؤولية. فالمادة 31 تنظر إلى ظروف القرار والمعلومات المتاحة ومصلحة صاحبه واعتقاده العقلاني بأن القرار يحقق مصالح الشركة. ولذلك يجب تقييم ما كان معلومًا وقت اتخاذ القرار، لا الحكم عليه فقط بعد معرفة نتيجته التجارية.
ما أهم مستندات إثبات مسؤولية المدير تجاه الغير؟
تختلف المستندات بحسب الواقعة، لكن الفحص يبدأ عادة بوثائق صفة المدير وصلاحياته، ثم القرار أو العقد أو المراسلات التي تثبت الفعل، والمستند الذي يبين المخالفة، وما يثبت الضرر. ويجب ترتيبها زمنيًا لإظهار العلاقة بين التصرف المنسوب إلى المدير والنتيجة محل المطالبة.
الخلاصة القانونية
مسؤولية المدير تجاه الغير لا تبدأ من دين غير مسدد أو خسارة تجارية أو وصف عام لسوء الإدارة. تبدأ من واقعة محددة يمكن نسبتها إلى المدير، ثم تحديد ما إذا كانت تمثل مخالفة أو خطأ أو إهمالًا أو تقصيرًا، وما إذا نشأ عنها ضرر للغير.
ويجب فصل مسؤولية الشركة عن مسؤولية المدير، وفصل حدود الصلاحيات عن الضرر، وفصل القرار الجماعي عن الفعل الشخصي، حتى لا تتحول المادة 28 إلى قاعدة عامة لتحميل الإدارة كل نتائج نشاط الشركة.
كما تمنع المادة 31 اختزال تقييم القرار في نتيجته اللاحقة، وتعيد الفحص إلى المصلحة والمعلومات والظروف القائمة وقت اتخاذه.
والخطوة التالية في فحص مسؤولية المدير تجاه الغير هي جمع وثائق الصفة والصلاحية والتصرف والضرر في تسلسل زمني واحد، ثم اختبار العلاقة السببية قبل الانتقال إلى مسألة الدعوى أو الإجراء.
هذا المحتوى للتوعية القانونية العامة، ولا يعد استشارة قانونية لحالة محددة ولا تنشأ بقراءته علاقة موكل بمحامٍ. ويختلف تحديد المسؤولية بحسب شكل الشركة ووثائقها، وصفة المدير، وطبيعة التصرف، والضرر، ومركز الطرف المتضرر، والمستندات المتاحة.
المحامي محمد عبود الدوسري
محامٍ مرخص في المملكة العربية السعودية — ترخيص رقم 40462.
بيانات التحقق المهني:
الترخيص والعضوية